
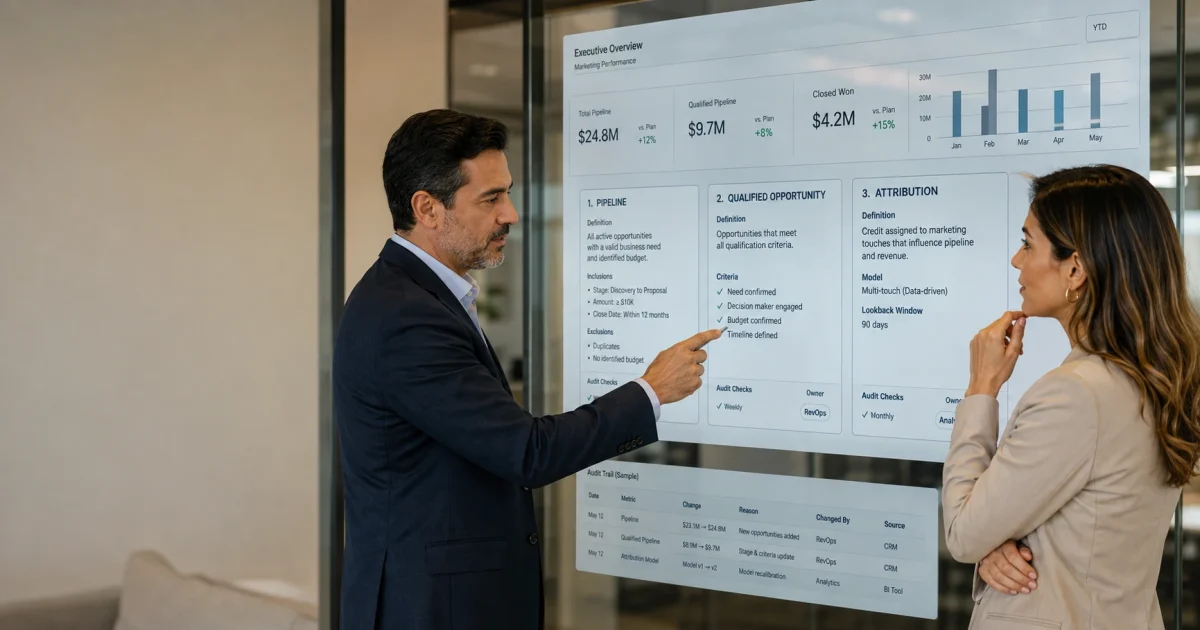
Hay una reunión que Claudia conoce de memoria. El CFO pregunta cuánto generó paid media en Q3 en términos de clientes nuevos con valor proyectado. Ella abre cinco pestañas. Los números no cuadran entre sí. Tiene cuarenta minutos para responder algo que el sistema que opera no fue diseñado para responder. El problema que vive en ese momento no es tecnológico: es contractual. Nadie acordó, antes de construir ningún dashboard, qué significa exactamente una conversión válida, con qué ventana se mide y cuánto vale un cliente nuevo para este negocio específico. Este artículo describe el protocolo de acuerdo marketing finanzas que debe existir antes de abrir cualquier plataforma de medición, cómo estructurar esa conversación con el CFO, qué objeciones anticipar y cómo formalizar el acuerdo en un documento que ambas áreas firmen.
Por qué el problema no es tecnológico sino contractual: lo que pasa cuando el dashboard llega antes del acuerdo
La secuencia habitual es esta: marketing identifica un problema de visibilidad, consigue aprobación para implementar una herramienta de medición, la herramienta se configura con las métricas disponibles en cada plataforma, y el dashboard resultante refleja lo que las plataformas pueden mostrar, no lo que el negocio necesita saber. Seis meses después, el CFO sigue sin poder conectar ese dashboard con ninguna línea del estado financiero. El problema no era la herramienta. Era que nadie acordó, antes de configurarla, qué preguntas debía poder responder.
Cuando el dashboard llega antes del acuerdo metodológico, ocurren tres cosas predecibles. Primero, cada área interpreta los resultados con sus propias reglas: marketing usa la ventana de atribución predeterminada de Meta (siete días de clic, un día de vista), finanzas exige el cierre de caja del trimestre, y los dos números nunca coinciden. Segundo, el área de marketing queda en posición de defender su metodología en cada reunión en lugar de presentar evidencia. Tercero, el CFO aprende a pedir «más contexto» como mecanismo de aplazamiento, porque sabe que los datos que recibe son interpretables pero no verificables con sus propios criterios.
Según McKinsey & Company, las empresas donde marketing y finanzas comparten un marco de medición acordado toman decisiones de inversión con ciclos de revisión 40% más cortos que aquellas donde cada área opera con métricas propias. La diferencia no está en la sofisticación de las herramientas: está en si existe un contrato metodológico previo entre áreas.
El acuerdo marketing finanzas no es una formalidad burocrática. Es el único mecanismo que convierte un dashboard en una fuente de verdad auditable en lugar de una visualización de tendencias. Sin ese acuerdo, cualquier herramienta que se implemente después va a producir datos que cada área puede cuestionar con argumentos igualmente válidos. Y en esa discusión metodológica recurrente, quien pierde siempre es quien tiene menos poder en la sala.
Las tres definiciones que deben quedar firmadas antes de abrir cualquier plataforma: conversión válida, ventana de atribución y valor proyectado de cliente
Existen exactamente tres definiciones de negocio que determinan si un sistema de medición va a producir inteligencia o ruido. Las tres deben acordarse entre marketing y finanzas antes de configurar ninguna plataforma, y deben quedar documentadas con la firma de ambas áreas. No como procedimiento administrativo, sino porque un acuerdo sin firma es una conversación que puede reinterpretarse en la siguiente reunión.
Definición 1: conversión válida
Una conversión válida es el evento específico que ambas áreas reconocen como el inicio de una relación comercial real —no como un indicador de interés, sino como un punto de entrada al ciclo de venta del negocio. La definición debe incluir qué acción cuenta, desde qué canal, con qué calificación mínima, y qué excluye explícitamente.
Ejemplo de definición vaga: «un lead generado por las campañas digitales». Ejemplo de definición válida: «un contacto que completó el formulario de solicitud de demostración, fue contactado por el equipo comercial en un plazo de 48 horas y no fue descartado como no calificado en la etapa de primer contacto». La diferencia entre las dos definiciones no es semántica: es la diferencia entre un número que el CFO puede rastrear hasta el CRM y un número que existe solo en la plataforma de marketing.
Definición 2: ventana de atribución
La ventana de atribución define el período durante el cual una conversión válida se asocia causalmente a una acción de marketing. Cada plataforma tiene su ventana predeterminada, optimizada para mostrar el mejor resultado posible de esa plataforma específica —no para reflejar el ciclo de venta real del negocio.
La definición que marketing y finanzas deben acordar responde a una sola pregunta: ¿cuánto tiempo transcurre, en promedio, entre que un prospecto tiene el primer contacto con una campaña digital y el momento en que firma o paga? Para un negocio con ciclo de venta de noventa días, usar la ventana de siete días predeterminada de Meta produce una atribución que sistemáticamente subestima el impacto del canal. Esa subestimación tiene consecuencias presupuestales reales.
Definición 3: valor proyectado de cliente
El valor proyectado de cliente es el ingreso esperado que genera un cliente nuevo durante un período determinado, descontado por la probabilidad de retención y ajustado por el margen del producto o servicio. Esta definición conecta directamente la inversión en marketing digital con el lenguaje del P&L del CFO.
Sin esta definición acordada, el debate sobre si un canal «funciona» o no nunca puede resolverse: marketing puede demostrar que el costo por lead bajó, y finanzas puede responder que eso no le dice nada sobre el retorno real. Con esta definición acordada, la conversación cambia: el costo por lead se convierte en costo por cliente nuevo con valor proyectado conocido, y ese número puede compararse directamente con cualquier otra decisión de asignación de capital de la empresa.
Estas tres definiciones son el núcleo del marco de gobernanza financiera de la inversión en marketing digital que permite a ambas áreas operar con criterios compartidos en lugar de metodologías paralelas que nunca producen el mismo número.
Cómo estructurar la conversación con el CFO: el orden correcto de los temas y por qué importa
El error más frecuente de Claudia en esta conversación es llegar con datos para defender en lugar de llegar con preguntas para acordar. El CFO no es un obstáculo que hay que superar: es el otro firmante del contrato metodológico que va a hacer que sus datos tengan peso en cualquier sala directiva. Ese reencuadre cambia el tono de la reunión antes de que empiece.
El orden correcto de los temas en esta conversación tiene cuatro momentos distintos:
Momento 1 — Establecer el propósito de la reunión como acuerdo, no como presentación. La reunión no es para mostrar resultados pasados ni para defender el presupuesto actual. Es para acordar las reglas con las que se van a evaluar los resultados futuros. Esa distinción debe enunciarse en los primeros dos minutos, antes de abrir ningún documento. Una formulación directa: «El propósito de esta conversación es acordar tres definiciones de negocio antes de configurar el sistema de medición. Una vez que las tengamos por escrito y firmadas, cualquier número que produzca el sistema va a poder auditarse con tus propios criterios, no solo con los míos.»
Momento 2 — La definición de conversión válida primero, siempre. Esta es la definición más concreta y la que genera mayor consenso inicial, porque conecta directamente con el proceso comercial que finanzas ya conoce. Empezar aquí construye confianza antes de llegar a los temas más técnicos. La pregunta que abre este momento: «¿Qué evento en el proceso comercial reconoces tú como el punto donde un prospecto digital empieza a tener valor real para el negocio?»
Momento 3 — La ventana de atribución como conversación sobre el ciclo de venta real. No presentar esto como un tema técnico de marketing: presentarlo como una pregunta financiera sobre el ciclo de recuperación de la inversión. «Si el ciclo de venta promedio del negocio es de noventa días desde el primer contacto digital hasta el cierre, ¿tiene sentido evaluar el retorno de las campañas en una ventana de siete días?» Formulada así, la respuesta del CFO es casi siempre «no», y ese «no» es el acuerdo sobre la ventana.
Momento 4 — El valor proyectado de cliente como puente al P&L. Este es el tema que más le interesa a finanzas y el que menos puede resolver marketing solo. Llegada a este punto, la conversación deja de ser sobre marketing y pasa a ser sobre la economía del cliente: margen, retención, ticket promedio, ciclo de vida. El CFO tiene esos números. Compartirlos en este contexto no es ceder control: es darle a marketing la unidad de medida que convierte su trabajo en lenguaje financiero.
Las objeciones que va a plantear el CFO y cómo anticiparlas sin ponerte a la defensiva
Ninguna de las objeciones que plantea el CFO en esta conversación es irracional. Todas tienen lógica financiera detrás. Anticiparlas y nombrarlas antes de que las formule es la diferencia entre una reunión metodológica y un interrogatorio de resultados.
Objeción 1: «¿Por qué necesitamos acordar esto antes? ¿No puede el sistema medirlo todo y después vemos qué número usar?»
Esta objeción suena razonable pero produce exactamente el problema que se quiere resolver: un sistema configurado sin definiciones previas va a medir lo que puede medir, no lo que el negocio necesita saber. La respuesta directa: «Si acordamos las definiciones después de ver los números, cada área va a elegir la definición que favorece su lectura. El objetivo de acordarlas ahora es que ninguna de las dos áreas tenga ese margen de interpretación.»
Objeción 2: «El ciclo de venta varía mucho según el cliente. No podemos tener una sola ventana.»
Esta objeción es técnicamente correcta y no debe contradecirse: es la oportunidad de acordar que la ventana de atribución va a basarse en el ciclo de venta mediano del negocio, documentado como tal, con una nota de excepción para segmentos con ciclos atípicos. «Tienes razón en que varía. Por eso necesitamos acordar cuál es el ciclo representativo del negocio —no el más corto ni el más largo— y documentar que esa es la ventana base.»
Objeción 3: «El valor proyectado de cliente es una estimación, no un número real. No puedo usar estimaciones para evaluar inversiones.»
Esta es la objeción más frecuente y la que más le incomoda a marketing si no viene preparada. La respuesta: «Cualquier decisión de inversión en esta empresa se toma con proyecciones, no con certezas. El valor proyectado de cliente usa los mismos datos históricos de retención y ticket que ya tienes en finanzas. Lo que acordamos hoy es la metodología de esa proyección, no el número exacto —que va a actualizarse con cada cohorte nueva.»
Objeción 4: «¿Y si acordamos algo hoy y en seis meses los datos muestran que la definición estaba mal?»
Esta objeción revela algo valioso: el CFO entiende que las definiciones son perfectibles. La respuesta: «Por eso el documento incluye una fecha de revisión. No es un acuerdo permanente: es el marco de evaluación para los próximos dos trimestres. Si los datos muestran que la definición de conversión no captura el comportamiento real del comprador, la revisamos con evidencia. Lo que no revisamos es si el acuerdo existe.»
El documento de una sola página: qué incluye, cómo se redacta y quién lo firma
El documento de alineación metodológica no es un contrato legal ni un reporte de gestión. Es el registro de tres acuerdos específicos entre dos áreas, con fecha de vigencia y fecha de revisión. Su extensión no debe superar una página porque su propósito no es ser exhaustivo: es ser inequívoco.
El documento incluye exactamente los siguientes elementos:
Encabezado: nombre de la empresa, fecha de acuerdo, período de vigencia (recomendado: dos trimestres), partes que firman (Director de Marketing o equivalente y CFO o Director General), fecha de revisión programada.
Definición 1 — Conversión válida: descripción del evento específico que se reconoce como conversión, canal o canales a los que aplica, condiciones de calificación mínima y exclusiones explícitas. Extensión máxima: cuatro líneas.
Definición 2 — Ventana de atribución: número de días acordado como ventana base, justificación en términos de ciclo de venta mediano del negocio, nota sobre segmentos con ciclos atípicos si aplica. Extensión máxima: tres líneas.
Definición 3 — Valor proyectado de cliente: fórmula de cálculo acordada (ticket promedio × tasa de retención × período de evaluación), fuente de los datos históricos que alimenta esa fórmula, periodicidad de actualización del valor base. Extensión máxima: cuatro líneas.
Cláusula de revisión: condiciones bajo las cuales cualquiera de las dos áreas puede solicitar revisar una definición antes de la fecha programada, y el proceso para hacer esa revisión (reunión bilateral con evidencia documentada como requisito mínimo).
Firmas: ambas partes con fecha. Sin firmas, el documento es un resumen de reunión. Con firmas, es el marco metodológico que respalda cada número que el sistema de medición va a producir de ahora en adelante.
Una recomendación práctica sobre el proceso de redacción: el documento no lo redacta marketing solo para que el CFO lo firme. Lo redactan juntos, idealmente en la misma reunión donde se acordaron las definiciones, o como máximo 48 horas después mientras el acuerdo verbal sigue fresco. Un documento que llega al CFO cinco días después de la reunión para su firma ya tiene una probabilidad alta de generar objeciones de redacción que diluyen el acuerdo de fondo.
Este protocolo de alineación es un componente del ciclo presupuestal de marketing como proceso financiero recurrente, donde cada aprobación de presupuesto descansa en definiciones metodológicas acordadas de antemano, no en datos que marketing defiende reunión a reunión.
Qué pasa en la siguiente reunión directiva cuando este acuerdo existe y cuando no existe
La diferencia entre ambos escenarios no es gradual: es estructural. Y se hace visible en los primeros cinco minutos de la reunión.
Sin el acuerdo: Claudia presenta el reporte de Q3. El CFO pregunta cuánto generó paid media en clientes nuevos con valor proyectado. Claudia abre tres pestañas. Los números no coinciden entre plataformas. Explica las diferencias de atribución entre Meta y Google. El CFO pide «más contexto para la próxima». La reunión termina sin ninguna decisión de presupuesto tomada con criterio compartido. El ciclo se repite.
Con el acuerdo: Claudia presenta el reporte de Q3 con los números calculados según las tres definiciones firmadas en el documento de alineación. El CFO reconoce la metodología porque la acordó él mismo. Puede hacer preguntas sobre los resultados —no sobre si los números son comparables o si la ventana de atribución es correcta, porque eso ya está resuelto. La conversación pasa de metodología a estrategia: qué canal escalar, cuál pausar, qué hipótesis probar en Q4. Esa es la conversación que Claudia lleva tres años intentando tener.
El impacto en la posición de Claudia en la sala es también distinto. Sin el acuerdo, cada reunión la pone en posición de justificar su metodología antes de poder presentar sus resultados. Con el acuerdo, llega como quien presenta evidencia dentro de un marco que ambas partes construyeron juntas. Esa diferencia no es cosmética: determina quién define el marco de evaluación del marketing en esa organización.
Para Fernando, el impacto es igualmente concreto. Con el acuerdo firmado, puede responder frente al consejo directivo qué retorno generó la inversión en marketing digital del trimestre, con una metodología que puede rastrear hasta su origen y que no depende de la interpretación del área de marketing para ser legible. Esa trazabilidad es la diferencia entre fe profesional en el área y gobernanza real de la inversión.
Preguntas frecuentes sobre el protocolo de alineación entre marketing y finanzas
¿Cuánto tiempo lleva negociar el acuerdo marketing finanzas con el CFO?
Una reunión de noventa minutos es suficiente para acordar las tres definiciones si marketing llega con propuestas concretas en lugar de preguntas abiertas. El documento de una sola página puede redactarse en los treinta minutos siguientes. El tiempo total del proceso, desde la primera conversación hasta el documento firmado, no debería superar cinco días hábiles si ambas partes tienen disposición real de cerrar el acuerdo.
¿Qué pasa si el CFO no quiere firmar el documento?
La negativa a firmar casi siempre señala una de dos cosas: el CFO no está convencido de que las definiciones propuestas reflejan correctamente la lógica financiera del negocio, o desconfía de que el proceso de medición vaya a respetarse después de la firma. Ambas objeciones son manejables. La primera se resuelve incorporando sus correcciones al documento. La segunda requiere acordar una revisión trimestral con evidencia que demuestre que las definiciones se aplicaron consistentemente.
¿Las tres definiciones deben cambiar cada año?
No necesariamente. Las definiciones deben revisarse cuando cambia el ciclo de venta real del negocio, cuando se incorpora un producto o segmento con economía distinta, o cuando los datos históricos muestran que la ventana de atribución acordada no captura el comportamiento real del comprador. La revisión debe ser por evidencia, no por calendario. Un acuerdo que se revisa cada trimestre sin evidencia que lo justifique deja de ser un acuerdo y vuelve a ser una conversación recurrente sin resolución.
¿El acuerdo aplica solo para paid media o incluye todos los canales digitales?
El acuerdo de definiciones aplica a todos los canales que alimentan el sistema de medición acordado. Incluir solo paid media y excluir SEO orgánico, email o LinkedIn produce atribuciones parciales que distorsionan el costo de adquisición real. La recomendación es que el documento especifique explícitamente qué canales están dentro del perímetro de medición acordado para el período de vigencia.
¿Puede marketing redactar el documento solo y pedirle al CFO que lo revise?
Técnicamente sí, pero estratégicamente produce un resultado inferior. Un documento redactado unilateralmente por marketing llega al CFO como una propuesta de marketing, no como un acuerdo entre áreas. El CFO va a leerlo buscando definiciones que favorezcan a marketing y va a proponer correcciones que favorezcan a finanzas. El proceso de negociación que se quería evitar ocurre igual, pero ahora sobre un texto en lugar de sobre una conversación. Es más eficiente redactar el documento en conjunto, aunque requiera más coordinación inicial.
En resumen: el problema que hace que los dashboards de marketing no resistan una pregunta del CFO no es tecnológico, es contractual —ninguna herramienta puede producir una fuente de verdad si no existe un acuerdo previo sobre qué significa verdad para ambas áreas. Las tres definiciones que deben quedar firmadas antes de abrir cualquier plataforma son conversión válida, ventana de atribución y valor proyectado de cliente. El documento de una sola página que formaliza ese acuerdo es lo que convierte los datos de marketing en evidencia auditable con criterios financieros propios.
Si estás preparando la reunión con tu CFO y necesitas un punto de partida, el siguiente paso es claro: define primero qué evento en el proceso comercial de tu negocio reconoces como conversión real —no como indicador de interés, sino como inicio de relación comercial verificable. Con esa definición en mano, el resto de la conversación tiene un anclaje concreto desde el que ambas áreas pueden construir el acuerdo.
