
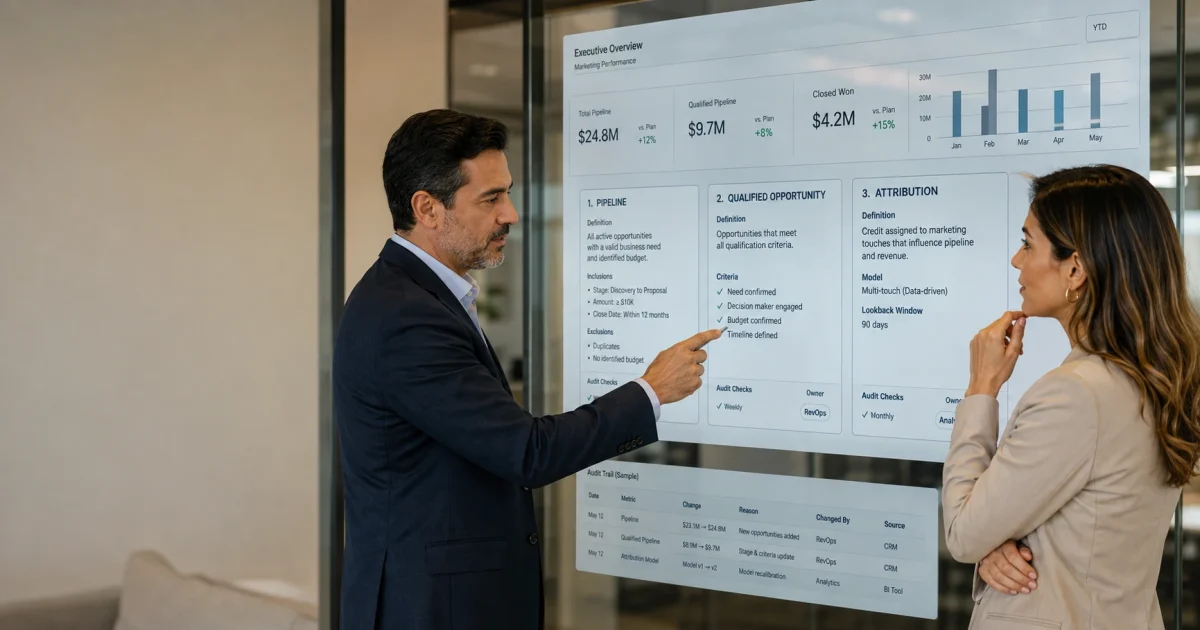
El director de Marketing presenta los resultados del trimestre. Meta Ads reporta una cantidad de conversiones, Google Ads muestra otra y el CRM registra menos oportunidades de las que aparentemente generaron ambos canales.
Entonces el CFO —Chief Financial Officer, es decir, el director financiero— hace una pregunta sencilla: ¿Cuánto valor produjo realmente esta inversión?
El problema no necesariamente está en los datos. Tampoco significa que alguna plataforma esté equivocada.
Cada sistema puede estar utilizando una definición diferente de conversión, otra ventana temporal y una metodología distinta para asignar crédito. La dificultad aparece cuando la empresa intenta responder una pregunta financiera sin haber acordado previamente qué número debe utilizar para responderla.
Agregar otra herramienta no resuelve ese problema.
Antes de construir un dashboard que pretenda apoyar decisiones de inversión, Marketing y Finanzas necesitan compartir algunas definiciones básicas. No para conseguir que todos los sistemas muestren exactamente el mismo resultado, sino para saber qué significa cada dato, de dónde proviene y para qué decisión puede utilizarse.
Ahí empieza la confianza en los datos de Marketing.
Un dashboard puede estar técnicamente bien y seguir generando desconfianza
Integrar Google Ads, Meta Ads, Analytics, CRM y datos comerciales en una misma visualización mejora la visibilidad. Sin embargo, reunir fuentes no elimina automáticamente las diferencias entre ellas.
Una plataforma publicitaria puede atribuir una conversión a una campaña. Analytics puede asignarla de otra manera. El CRM puede mostrar que ese contacto nunca llegó a convertirse en una oportunidad y Finanzas puede registrar un ingreso distinto al valor que aparece en la plataforma.
Todos esos datos pueden ser útiles.
El problema comienza cuando nadie sabe cuál debería tener autoridad para la pregunta que se intenta responder.
Por eso un dashboard confiable no es simplemente aquel donde todas las fuentes están conectadas.
Es aquel donde otra persona puede seguir el razonamiento detrás del número: qué se está midiendo, qué fuente lo determina, qué metodología se utilizó, qué periodo cubre y qué limitaciones tiene.
Cuando eso ocurre, el dashboard empieza a ser auditable: otra persona puede revisar cómo se construyó la cifra sin depender exclusivamente de quien configuró el sistema.
Si esa explicación vive únicamente en la cabeza de una persona, todavía existe una debilidad metodológica.
El acuerdo con el CFO debe ocurrir antes de construir el dashboard
Es común que el proceso ocurra al revés.
Marketing identifica dificultades para demostrar resultados, implementa una nueva herramienta de analítica, conecta diferentes plataformas y después intenta explicar a Finanzas qué significa cada métrica.
Para entonces, muchas decisiones metodológicas ya quedaron incorporadas al sistema.
Quizás Marketing está utilizando conversiones de plataforma como resultado principal, mientras Finanzas piensa en clientes efectivamente facturados. Tal vez el dashboard utiliza ingresos brutos y el CFO evalúa margen. O una campaña recibe crédito durante una ventana que nadie fuera del equipo de Marketing conoce.
A eso se suma que cada plataforma puede reportar cifras distintas a las del negocio: resolverlo exige acordar antes contra qué fuente se contrasta cada canal, un tema que desarrollamos en el artículo sobre agencia de analítica para marketing.
Cuando esas diferencias aparecen después de ver los resultados, cada área puede defender razonablemente su propia interpretación.
Por eso el orden importa: primero se acuerda qué preguntas debe poder responder el sistema; después se decide cómo medirlas y finalmente se construye el dashboard.
Esto no significa que Marketing y Finanzas tengan que definir cada indicador existente.
Deben concentrarse en aquellos conceptos cuya interpretación puede cambiar una decisión de inversión.
Tres de ellos suelen ser especialmente importantes.
Primer acuerdo: qué cuenta realmente como conversión
“Conversión” parece una palabra precisa hasta que diferentes áreas intentan definirla.
Para una plataforma publicitaria puede ser un formulario enviado.
Para Marketing puede ser una solicitud de demostración.
Para Ventas, quizás solo sea relevante cuando el contacto cumple determinadas condiciones y se convierte en una oportunidad.
Para el CFO, la conversación puede adquirir otro significado cuando ese prospecto finalmente se convierte en cliente y genera ingresos.
Ninguna de estas definiciones tiene que ser incorrecta. Están describiendo momentos diferentes del proceso.
El problema surge cuando se utiliza la misma palabra para hablar de todos ellos.
Por eso el primer acuerdo no debería ser simplemente: ¿Qué es una conversión?
Debería ser: ¿Qué evento utilizaremos como conversión para esta decisión y qué sistema confirma que ocurrió?
Si la empresa está evaluando rendimiento publicitario, determinadas conversiones de plataforma pueden ser útiles.
Si está evaluando generación de pipeline, probablemente necesite una definición conectada con el CRM.
Si está evaluando adquisición de clientes, deberá avanzar hasta una fuente que permita validar que la relación comercial efectivamente ocurrió.
La definición depende de la pregunta.
Una conversión no debería valer lo mismo solo porque lleva el mismo nombre
Supongamos que una campaña genera cien formularios.
Ese dato puede describir respuesta a la campaña, pero todavía no indica que existan cien oportunidades comerciales.
Si treinta pertenecen al perfil correcto, quince llegan a conversación y cinco terminan convirtiéndose en oportunidades, los distintos números están describiendo etapas diferentes.
Eliminar esas diferencias para producir un único total puede ser menos útil que conservarlas con nombres claros.
| Evento | Qué demuestra | Fuente que podría validarlo |
|---|---|---|
| Formulario completado | Una persona realizó una acción | Analítica / plataforma |
| Contacto identificado | Existe un registro utilizable | CRM |
| Contacto calificado | Cumple criterios definidos | CRM / Ventas |
| Oportunidad | Existe una oportunidad comercial reconocida | CRM |
| Cliente | Se produjo la relación comercial definida | CRM / sistema transaccional |
| Ingreso | Existe valor económico registrado | Finanzas / sistema transaccional |
La tabla exacta será diferente en cada empresa.
Lo importante es impedir que “100 conversiones” termine significando “100 oportunidades” simplemente porque el dashboard no distingue los conceptos.
La definición también debe incluir exclusiones
Acordar qué cuenta suele ser más fácil que acordar qué no cuenta.
Una empresa puede decidir, por ejemplo, que determinados registros duplicados, contactos internos, clientes existentes o solicitudes que no cumplen condiciones mínimas no deben formar parte del indicador utilizado para evaluar adquisición.
No existe una lista universal.
Pero las exclusiones relevantes deberían quedar documentadas porque pueden alterar considerablemente el resultado.
Si Marketing elimina determinados registros y Finanzas no conoce esa regla, una diferencia legítima puede terminar pareciendo manipulación.
La confianza exige poder explicar tanto lo que entró en el cálculo como lo que quedó por fuera.
Segundo acuerdo: qué significa atribución comercial y qué reglas utilizaremos
Una vez definido el evento, aparece otra discusión: ¿qué interacción recibe crédito por haber contribuido a que ocurriera?
Aquí entra la atribución.
Una aclaración es fundamental: atribución no significa causalidad.
Un modelo de atribución distribuye crédito entre puntos de contacto observados según determinadas reglas. No demuestra necesariamente que una venta no habría ocurrido sin esos puntos de contacto.
Por eso la pregunta que Marketing y el CFO necesitan resolver no debería ser: ¿Cuál es el modelo de atribución verdadero?
Sino: ¿Qué modelo utilizaremos para este análisis y qué puede demostrar realmente?
Esto evita pedirle a una sola metodología respuestas para las que no fue diseñada.
La atribución comercial es la relación documentada entre las interacciones de Marketing y las oportunidades registradas en el CRM. Sirve para identificar cuándo Marketing participó en un recorrido que llegó al proceso comercial y bajo qué criterio se reconoce esa participación. No equivale a atribuir una venta ni a demostrar causalidad: conecta evidencia de Marketing con una oportunidad reconocida por Ventas.
Esta distinción permite separar dos preguntas que suelen mezclarse: qué canal recibe crédito por una conversión y qué evidencia existe de que Marketing participó en una oportunidad comercial real.
Una vez definido ese vínculo, todavía queda por acordar durante cuánto tiempo una interacción puede considerarse relevante dentro del análisis.
La ventana de atribución forma parte del acuerdo, pero no existe una universal
La ventana determina durante cuánto tiempo una interacción puede seguir siendo elegible para recibir crédito por una conversión dentro del modelo utilizado.
Una ventana corta puede dejar por fuera interacciones relevantes en procesos de compra prolongados. Una demasiado amplia puede asociar eventos cuya relación resulta difícil de interpretar.
Por eso no conviene copiar automáticamente la configuración predeterminada de una plataforma ni establecer una ventana arbitraria solo porque coincide con el ciclo comercial promedio.
Ese ciclo aporta contexto, pero también importan el tipo de interacción, la pregunta analítica y las características del modelo.
El acuerdo debería especificar qué ventana se utiliza, en qué análisis y por qué resulta razonable para ese propósito.
También debería poder cambiar cuando aparezca evidencia suficiente para hacerlo.
Las plataformas pueden seguir mostrando resultados distintos después del acuerdo
Esto es importante porque evita una expectativa equivocada.
Después de acordar metodología, Meta Ads y Google Ads pueden continuar reportando cifras diferentes.
No hemos fallado.
El acuerdo no pretende convertir plataformas con metodologías distintas en sistemas idénticos.
Lo que cambia es que la empresa deja de sumar o comparar esos números sin contexto.
Puede utilizar los datos propios de una plataforma para optimizar dentro de ella y otra metodología para responder preguntas financieras más amplias.
Nuestro artículo sobre modelos de atribución de marketing profundiza en esas diferencias. Para este acuerdo, lo fundamental es que Marketing y el CFO conozcan qué lectura se utilizará para cada decisión.
Tercer acuerdo: qué significa el valor económico de un cliente
El tercer desacuerdo suele aparecer cuando Marketing intenta traducir resultados comerciales a dinero.
- ¿Un cliente vale lo que pagó en la primera compra?
- ¿Su ingreso esperado durante un periodo?
- ¿El valor completo de un contrato?
- ¿El margen que aporta?
- ¿Una estimación de su valor de vida?
La respuesta depende del modelo de negocio y, nuevamente, de la decisión que se quiere tomar.
Por eso hablar únicamente de “valor proyectado del cliente” puede ser demasiado limitado.
Marketing y Finanzas deberían acordar qué definición de valor económico utilizarán en cada análisis, con qué periodo y qué fuente.
Por ejemplo, una empresa puede utilizar ingresos efectivamente registrados para analizar rendimiento histórico y una estimación de CLV o LTV para evaluar determinadas decisiones futuras.
Ambas métricas pueden coexistir.
Lo que no debería ocurrir es que Marketing reporte retorno utilizando una y el CFO evalúe la inversión con otra sin que la diferencia sea explícita.
El ingreso tampoco es necesariamente el dato final
Incluso cuando ambas áreas coinciden sobre cuánto ingresó, pueden seguir evaluando de manera diferente el resultado.
Una campaña puede captar clientes con tickets altos pero márgenes bajos. Otra puede producir menor ingreso inicial y mejores niveles de recurrencia.
Por eso el acuerdo sobre valor puede necesitar variables adicionales según el negocio: margen, costo de servir al cliente, devoluciones, recurrencia o duración contractual.
La finalidad no es construir la fórmula más compleja posible.
Es utilizar la medida económica que realmente corresponda con la decisión.
Aquí el CFO tiene un papel especialmente importante porque Finanzas suele controlar información que no vive dentro de las herramientas de Marketing.
Las tres definiciones no resuelven todo
Conversión, atribución y valor económico son tres zonas de fricción frecuentes, pero no deberían convertirse en una receta universal.
Dependiendo de la empresa, también puede ser necesario definir qué significa un cliente nuevo, cuándo una oportunidad pertenece a determinado periodo, cómo se tratan devoluciones o cancelaciones, qué costos entran en el cálculo de adquisición o qué fuente tiene autoridad sobre determinada cifra.
La regla práctica puede ser más sencilla: Toda definición cuya interpretación pueda cambiar una decisión material de inversión merece un acuerdo explícito.
No hace falta documentar cada métrica del dashboard.
Hace falta documentar aquellas que pueden cambiar la conclusión.
Cómo estructurar la conversación con el CFO
El error sería llegar a la reunión intentando conseguir que el CFO acepte la metodología de Marketing.
Ese enfoque convierte la conversación en una negociación entre posiciones.
Es más útil comenzar desde una pregunta compartida:
¿Qué decisión necesitamos poder tomar con este dato?
Supongamos que Marketing quiere utilizar ingresos atribuidos por Meta y Finanzas solo reconoce ingresos registrados en el sistema transaccional.
Antes de decidir cuál dato “gana”, conviene separar las preguntas.
Si queremos optimizar campañas dentro de Meta, su propio dato puede ser útil.
Si queremos saber cuánto ingreso reconoció financieramente la empresa, debemos utilizar otra fuente.
Si queremos estimar cómo distintos canales participaron en la adquisición, necesitaremos una metodología adicional.
El desacuerdo se vuelve mucho más manejable cuando dejamos de pedirle a dos métricas diferentes que respondan la misma pregunta.
Cuando Marketing y el CFO no están de acuerdo, cambia la pregunta
Esta puede ser una de las reglas más útiles del proceso.
Si Marketing y Finanzas discuten sobre cuál número es correcto, antes de revisar fórmulas deberían preguntar: ¿Qué estamos intentando decidir?
Ese cambio evita debates abstractos.
Por ejemplo, Marketing afirma que un canal generó $120 millones de ingresos atribuidos.
Finanzas encuentra $85 millones en ingresos registrados de clientes nuevos asociados con ese periodo.
En lugar de forzar ambos números a coincidir, hay que identificar qué representa cada uno.
Quizás los $120 millones incluyan clientes existentes, diferentes ventanas de atribución o conversiones asociadas por la plataforma.
Los $85 millones pueden representar ingresos reconocidos bajo una definición financiera más restrictiva.
Una vez identificadas las diferencias, la empresa puede decidir qué métrica corresponde a cada análisis.
Auditar no significa demostrar que todos los números son iguales. Significa poder explicar por qué son diferentes.
Y esa explicación es precisamente lo que permite empezar a confiar en ellos.
El acuerdo debe incluir las limitaciones, no esconderlas
Una metodología se vuelve más confiable cuando explica qué no puede demostrar.
Si parte de las conversiones no puede identificarse entre dispositivos, debe decirse.
Si el CRM tiene información incompleta sobre determinados canales, también.
Si el valor económico utilizado es una estimación construida con históricos, esa condición debería acompañar al dato.
Esto no debilita el reporte.
Al contrario, permite que quien toma la decisión conozca qué nivel de confianza puede depositar en la evidencia.
Una cifra con tres decimales no necesariamente es más rigurosa que una estimación bien explicada.
Cómo documentar el acuerdo sin crear burocracia
No hace falta convertir este proceso en un contrato extenso ni exigir necesariamente una firma física.
Una ficha metodológica puede ser suficiente si deja visibles los elementos necesarios para reproducir el razonamiento y cuenta con la aprobación explícita de las áreas responsables.
Un formato práctico podría verse así:
| Campo | Qué debe quedar documentado |
|---|---|
| Definición | Qué significa exactamente el indicador |
| Decisión que apoya | Para qué se utilizará |
| Fuente autorizada | De qué sistema proviene |
| Metodología | Cómo se calcula o asigna |
| Periodo / ventana | Qué intervalo considera |
| Responsable | Quién valida la definición |
| Limitaciones | Qué no puede demostrar |
| Último cambio | Cuándo y por qué se modificó |
Lo importante es que exista aprobación explícita y control sobre cualquier cambio posterior.
Si alguien modifica la ventana, la definición de conversión o la fuente del ingreso, el cambio debería quedar visible.
De lo contrario, dos periodos aparentemente comparables pueden estar construidos con metodologías diferentes.
El dashboard debe heredar estas reglas
Una vez que los acuerdos existen, recién entonces tiene sentido traducirlos a tecnología.
Las definiciones deberían reflejarse en fórmulas, etiquetas, filtros, fuentes y documentación del dashboard.
Esto implica, por ejemplo, evitar una tarjeta llamada simplemente “Conversiones” si mezcla eventos distintos.
También significa identificar claramente cuándo una cifra proviene directamente de una plataforma y cuándo ha sido calculada utilizando datos del CRM o Finanzas.
La capa visual debería simplificar la lectura sin ocultar la metodología.
Un dashboard útil hace sencillo consumir el dato. Un dashboard auditable también permite reconstruirlo.
Confiar en los datos no significa tener un único sistema para todas las preguntas
El concepto de single source of truth resulta atractivo porque promete terminar con las discrepancias.
En la práctica, diferentes datos pueden tener diferentes fuentes autorizadas.
El CRM puede determinar qué es una oportunidad. Finanzas puede validar ingresos. Una plataforma publicitaria puede aportar información operativa para optimizar campañas.
Por eso resulta más preciso pensar en una arquitectura de fuentes y definiciones acordadas que en una única herramienta que reemplaza a todas las demás.
El dashboard puede convertirse en el lugar donde esa arquitectura se consulta, pero su confiabilidad depende de las reglas que existen debajo.
Esto conecta directamente con nuestro marco de gobernanza financiera de Marketing: la tecnología implementa los acuerdos, pero no puede sustituirlos.
Qué debería poder explicar un dashboard para generar confianza
Antes de considerar terminada la implementación, cualquier indicador financiero relevante debería permitir responder algunas preguntas básicas:
- ¿Qué significa exactamente este número?
- ¿De qué sistema proviene?
- ¿Cómo se calculó?
- ¿Qué periodo o ventana utiliza?
- ¿Quién aprobó o validó esa definición?
- ¿Qué limitaciones debemos considerar antes de utilizarlo para una decisión?
- ¿Ha cambiado la metodología desde el periodo con el que estamos comparando?
Si el equipo puede responder estas preguntas sin depender de quien construyó originalmente el dashboard, existe una base mucho más sólida para confiar en los datos.
Si no puede, agregar más visualizaciones probablemente no resolverá el problema.
Qué cambia en una reunión cuando el acuerdo ya existe
Sin un acuerdo metodológico, una revisión de resultados puede terminar consumida por preguntas sobre las cifras.
¿Por qué Meta muestra más ventas? ¿Por qué Analytics muestra menos? ¿Por qué el CRM tiene otra cantidad de oportunidades? ¿Qué ventana estamos utilizando? ¿Ese ingreso incluye clientes existentes?
La reunión termina discutiendo el sistema de medición.
Cuando las definiciones están acordadas y documentadas, esas preguntas no desaparecen completamente, pero dejan de tener que resolverse desde cero.
La conversación puede avanzar hacia algo mucho más valioso: ¿Qué aprendimos y qué decisión cambia a partir de esta evidencia?
Ese es el verdadero propósito del acuerdo entre Marketing y el CFO.
No producir un dashboard sobre el que nadie pueda hacer preguntas.
Producir un sistema donde las preguntas metodológicas puedan responderse de manera consistente para que el equipo pueda concentrarse en las decisiones.
El acuerdo también protege al CFO
Este marco no existe para conseguir que Finanzas acepte los números de Marketing.
También permite al CFO entender cómo se construyen y cuestionarlos con mayor precisión.
Si conoce la fuente, la metodología y las limitaciones, puede diferenciar un problema real de rendimiento de una diferencia metodológica.
Eso mejora la conversación para ambas áreas.
Marketing deja de defender indicadores que solo su equipo entiende y Finanzas deja de tener que rechazar información porque no puede verificar cómo fue construida.
La relación cambia de: “mi número contra tu número”
a: “esta es la metodología que acordamos para responder esta pregunta”.
Cuándo deben revisarse las definiciones
Un acuerdo metodológico no debería cambiar cada vez que un resultado resulta incómodo.
Eso destruiría precisamente su utilidad.
Pero tampoco debería mantenerse indefinidamente si las condiciones que lo justificaban cambiaron.
Puede ser necesario revisarlo cuando cambia el modelo comercial, aparece un nuevo tipo de cliente, se modifica significativamente el proceso de compra, entra una nueva fuente de datos o la empresa mejora su capacidad de medición.
También puede ocurrir que la evidencia demuestre que una definición ya no representa correctamente el comportamiento que pretendía medir.
En ese caso se modifica.
La diferencia es que el cambio ocurre porque cambió la evidencia o la realidad del negocio, no porque una definición produzca un resultado más favorable para un área.
Preguntas frecuentes sobre los acuerdos entre Marketing y el CFO
CFO significa Chief Financial Officer. En español suele equivaler al director financiero o, según la estructura de la empresa, al gerente de Finanzas. Es el rol que participa en decisiones relacionadas con presupuesto, rentabilidad, riesgo y asignación de recursos.
Porque algunos indicadores de Marketing terminan utilizándose para evaluar inversión, ingresos o retorno. Si Marketing y Finanzas interpretan esos conceptos de manera diferente, pueden llegar a conclusiones distintas utilizando datos técnicamente correctos.
No necesariamente. Las plataformas pueden utilizar metodologías diferentes. Lo importante es saber qué representa cada cifra y cuál se utilizará para la decisión que se está evaluando.
Deben compartir definiciones claras, pero pueden existir diferentes eventos para distintas etapas. Lo importante es no llamar “conversión” indistintamente a un formulario, una oportunidad y un cliente sin identificar la diferencia.
No existe una ventana universal. Debe elegirse según la pregunta, el comportamiento del comprador, la metodología utilizada y los datos disponibles. Además, debe documentarse para que los periodos puedan compararse correctamente.
Cuando esa metodología se utilizará para tomar decisiones financieras relevantes, Finanzas debería entenderla y participar en las definiciones que afecten la interpretación del resultado. Eso no significa que el CFO deba gestionar técnicamente la atribución.
Significa que sus indicadores relevantes pueden rastrearse hasta una definición, fuente, metodología y periodo conocidos. Otra persona puede entender cómo se obtuvo el número, reproducir su lógica y conocer sus limitaciones.
No necesariamente. Lo importante es que el acuerdo quede documentado, aprobado por los responsables y que cualquier modificación posterior sea trazable. La formalidad exacta dependerá de la estructura de cada empresa.
Confiar en los datos no significa que todos los números sean iguales
Marketing y el CFO no necesitan conseguir que todas las plataformas produzcan exactamente la misma cifra.
Necesitan algo más útil: saber por qué los números son distintos y cuál corresponde a la pregunta que están intentando responder.
Para conseguirlo, tres conversaciones son especialmente importantes: qué evento cuenta como conversión, qué reglas utilizaremos para atribuir crédito y cómo definiremos el valor económico del cliente.
Después vienen la tecnología, las integraciones y la visualización.
No al revés.
Porque la confianza en los datos de Marketing no nace de que un dashboard muestre un único número.
Nace de poder explicar, para cada cifra que afecta una decisión, qué significa, de dónde viene, cómo se obtuvo y hasta dónde podemos confiar en ella.
