
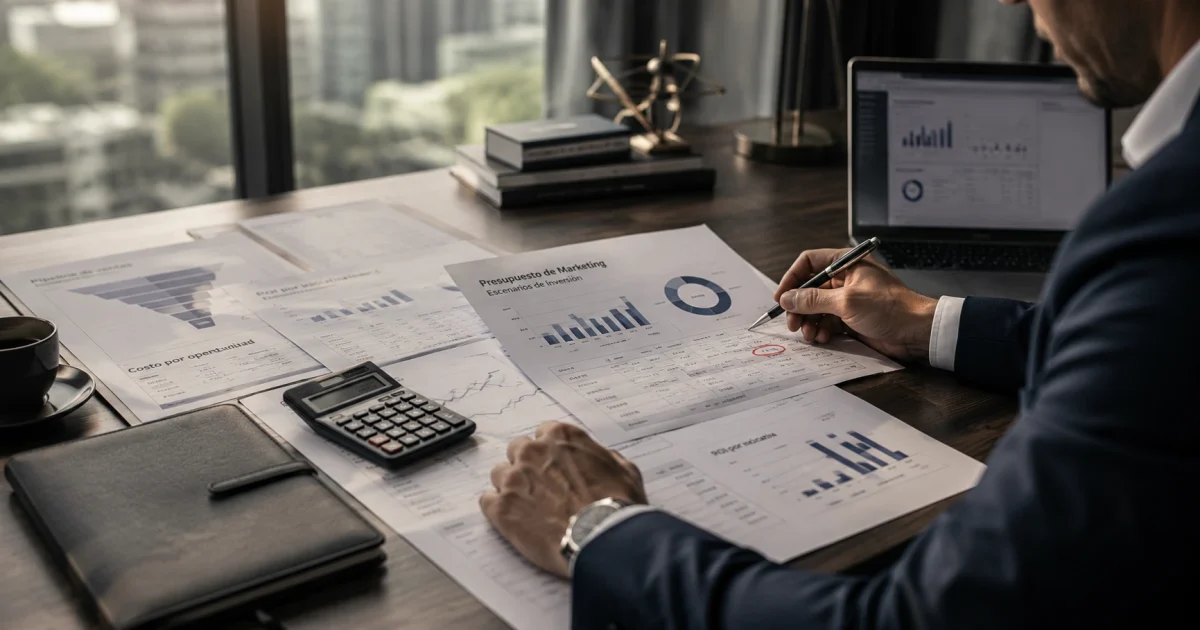
En la mayoría de las empresas medianas B2B de Colombia y México, el presupuesto de marketing llega a la reunión de junta con una desventaja estructural: compite contra partidas cuyo retorno es visible en el trimestre, mientras que su impacto real opera en ciclos de seis a dieciocho meses. Esa asimetría temporal no es un problema de comunicación. Es un problema de arquitectura: la mayoría de los sistemas de marketing en estas organizaciones no están diseñados para producir señales que un director financiero pueda leer con el mismo criterio con el que lee cualquier otra inversión. El resultado es predecible. El presupuesto marketing B2B se aprueba con escepticismo, se recorta cuando hay presión de caja, y se defiende con argumentos que nadie en la sala de junta está esperando. Este artículo construye el argumento inverso: cómo convertir el presupuesto de marketing en una decisión financiera legible, defendible y protegida ante cualquier ciclo de presión interna.
Por qué el presupuesto de marketing es la primera palanca que la dirección cuestiona cuando no hay pipeline demostrable
Cuando el director financiero revisa las partidas de gasto en una empresa mediana con ciclo de venta complejo, hay una lógica implícita que ordena cada línea: cuánto de esto puedo rastrear hasta un ingreso real. El equipo de ventas tiene comisiones, lo que crea un vínculo observable entre gasto y resultado. La operación tiene costos directos asociados a unidades producidas o servicios entregados. El marketing, en cambio, aparece con frecuencia como una partida de overhead: necesaria en teoría, indemostrable en la práctica.
Esta percepción no surge de mala fe. Surge de un patrón de datos que la mayoría de los equipos de marketing latinoamericanos alimentan sin saberlo. Cuando el reporte mensual llega con impresiones, alcance, tasa de interacción y crecimiento de seguidores, el director financiero no tiene los elementos para conectar esa información con ninguna decisión comercial. No porque no quiera, sino porque el sistema no le da las variables que necesita.
La consecuencia es estructural: el presupuesto de marketing es el primer candidato al recorte porque es el que presenta mayor fricción entre lo que gasta y lo que demuestra. En mercados como Colombia y México, donde las empresas medianas operan con márgenes más ajustados que sus contrapartes globales y donde los ciclos de presupuesto anual son frecuentemente revisados en función de la coyuntura macroeconómica, esa fricción tiene un costo medible: equipos de marketing que pasan más tiempo justificando su existencia que construyendo el sistema que debería justificarse solo.
El punto de partida para romper ese ciclo no es producir mejores reportes. Es cambiar el tipo de dato que el sistema de marketing genera desde el principio.
El argumento financiero que convence a un CFO latinoamericano: estructura, lenguaje y errores frecuentes
Un director financiero en una empresa mediana de manufactura en Monterrey o de servicios profesionales en Bogotá no evalúa el marketing con un criterio diferente al que usa para evaluar cualquier otra inversión. Evalúa retorno esperado, plazo de maduración y nivel de riesgo. El problema es que la mayoría de los argumentos de marketing que llegan a su escritorio están construidos en un lenguaje que no conecta con esas tres variables.
El error más frecuente es presentar el presupuesto de marketing como inversión en marca sin traducir esa inversión a implicaciones de pipeline. Frases como «construir posicionamiento» o «generar awareness en el mercado objetivo» son correctas en abstracto y completamente opacas en una reunión financiera. El CFO no tiene ningún mecanismo para conectar «awareness» con el número que aparecerá en el forecast de cierre del trimestre.
El argumento que funciona tiene una estructura diferente:
- Punto de partida observable: cuánto cuesta hoy adquirir una oportunidad calificada por la vía comercial tradicional —prospección en frío, referidos, eventos— y cuál es la tasa de cierre de esas oportunidades.
- Hipótesis de palanca: qué porcentaje de ese flujo podría provenir de un canal de demanda entrante con un costo por oportunidad inferior y una velocidad de cierre mayor —respaldado en benchmarks de industria, no en promesas.
- Plazo de maduración explícito: en qué mes se esperan las primeras señales de proceso, en qué trimestre se espera el primer impacto en pipeline, y con qué indicadores se medirá el avance antes de que lleguen los cierres.
- Condición de continuidad: qué tendría que ser verdad para que la inversión se sostenga, y qué condición activaría una revisión del modelo.
Ese argumento no garantiza aprobación, pero convierte la conversación de una negociación sobre un gasto a una evaluación sobre una inversión con parámetros legibles. Y eso, en la práctica, cambia el tipo de preguntas que hace el director financiero.
El segundo error frecuente es llegar sin benchmark. Decir que «la inversión en marketing es necesaria» sin ningún referente de industria ubica al equipo de marketing en posición de defensa. Decir que «las empresas B2B de servicios con ciclos de venta de seis a doce meses invierten entre el 6% y el 10% de sus ingresos en marketing según datos de Gartner y SiriusDecisions» coloca la conversación en un marco comparativo donde el CFO puede evaluar si la empresa está por encima, por debajo o en línea con lo que el mercado considera razonable.
Cómo defender el presupuesto en el trimestre donde los resultados todavía no llegaron pero el sistema está funcionando
Este es el momento más frágil del ciclo de cualquier inversión en marketing B2B: el sistema está activo, el contenido está publicándose, los primeros prospectos están consumiendo material, pero los cierres todavía no llegaron porque el ciclo de venta tiene una duración estructural de varios meses. En ese trimestre, el presupuesto es completamente vulnerable si no existe un framework de métricas de proceso acordado con anticipación.
La trampa habitual es que el equipo de marketing intenta defender el presupuesto con las únicas métricas que tiene disponibles en ese momento: impresiones, visitas, engagement. Y el director financiero, razonablemente, no puede leer esas métricas como señales de que la inversión está funcionando.
La solución no es esperar a tener los resultados para hablar de ellos. Es acordar antes del primer peso invertido cuáles son los indicadores que demuestran que el proceso está en la dirección correcta, aunque los cierres todavía no estén. Esos indicadores tienen que estar conectados al comportamiento real de los prospectos en el pipeline, no al rendimiento de los canales digitales en abstracto.
Algunos ejemplos de métricas de proceso con valor financiero legible:
- Número de empresas del ICP definido que consumen al menos un recurso de contenido antes de su primera interacción con el equipo comercial.
- Porcentaje de oportunidades en pipeline donde el prospecto tenía contacto previo con material del sistema de marketing —medido en el CRM, no en el dashboard de la agencia.
- Velocidad de avance en el ciclo de venta para oportunidades con contacto previo de contenido versus oportunidades de prospección en frío.
- Costo por primer contacto calificado desde canal de demanda entrante versus canal de prospección tradicional.
Si esas métricas están acordadas desde el inicio del ciclo presupuestal, el trimestre donde los cierres todavía no llegaron se convierte en una conversación sobre si el proceso avanza en la dirección correcta, no en una defensa ante la pregunta de por qué el marketing no está produciendo resultados.
Benchmarks reales de inversión en marketing para empresas B2B medianas en Colombia y México
Una de las razones por las que el presupuesto marketing B2B se discute con tanta fricción en empresas medianas latinoamericanas es que los benchmarks de referencia disponibles son mayoritariamente de origen norteamericano o europeo, y su aplicación directa a empresas con estructuras de costos, ciclos macroeconómicos y comportamientos de compra diferentes produce comparaciones que nadie en la sala puede validar.
Con esa advertencia explícita, los datos de referencia más relevantes para el contexto latinoamericano:
- Gartner reporta que las empresas B2B destinan entre el 6% y el 12% de sus ingresos anuales a marketing, con las empresas de servicios profesionales y tecnología en el extremo superior y las empresas industriales con ciclos de venta transaccionales en el inferior.
- Para empresas medianas en Colombia y México —con ingresos entre USD 5 y 50 millones anuales—, los equipos de marketing con sistemas de atribución activos reportan inversiones que oscilan entre el 5% y el 9% de ingresos, según datos de proyectos regionales de benchmarking de Demand Gen Report (2024).
- Las empresas que operan con ciclos de venta de seis meses o más tienden a invertir en el extremo superior de esa banda, dado que necesitan sostener un sistema de contenido activo durante un período más largo antes de ver impacto en pipeline.
- Las empresas con presupuesto de marketing inferior al 4% de sus ingresos y ciclos de venta de más de noventa días consistentemente reportan dificultades para atribuir oportunidades calificadas al canal de marketing —no porque el marketing no funcione, sino porque el volumen de inversión es insuficiente para generar la masa crítica de señales necesaria.
Estos números no son una garantía de resultado. Son un mapa de lo que el mercado considera razonable dado el tipo de empresa y el tipo de ciclo de venta. Usarlos en la conversación presupuestal convierte una discusión sobre gastos internos en una comparación con prácticas de industria, lo que cambia el tono y la posición de cada parte en la negociación.
Costo por oportunidad calificada en manufactura, logística y servicios: qué es normal y qué indica un sistema roto
El costo por oportunidad calificada es el indicador que más directamente conecta la inversión en marketing con el lenguaje financiero de una organización B2B. No es el único indicador relevante, pero es el que más rápidamente desactiva la discusión sobre si el marketing produce valor o no.
Calcularlo requiere acuerdo previo sobre qué define una oportunidad calificada en el contexto específico de la empresa —no una definición genérica, sino el criterio exacto que el equipo comercial usa para mover un prospecto de «contacto» a «oportunidad activa en el CRM». Sin ese acuerdo, el número no tiene significado compartido.
Una vez definido ese criterio, el cálculo es directo: inversión total en marketing en el período dividida entre el número de oportunidades calificadas cuyo primer contacto fue atribuible a un canal de marketing. Los rangos que operan como referencia en los tres sectores mencionados:
- Manufactura industrial B2B: ciclos de decisión largos (doce a dieciocho meses), compradores técnicos con alta aversión al riesgo. Un costo por oportunidad calificada entre USD 400 y USD 1.200 desde canal de marketing es consistente con el costo de la prospección comercial tradicional en este sector. Por encima de USD 2.000, el sistema probablemente está generando volumen sin calificación real.
- Logística y transporte B2B: ciclos más cortos (tres a seis meses), mayor volumen de prospectos potenciales, decisores con criterio más estandarizado. Costo por oportunidad calificada consistente con el mercado: USD 200 a USD 600. Por debajo de USD 150 con calidad real de oportunidad es inusual y vale la pena validar el criterio de calificación.
- Servicios profesionales: ciclos variables (tres a doce meses dependiendo del tamaño del contrato), fuerte peso de la reputación y la confianza previa en la decisión. Costo por oportunidad calificada entre USD 300 y USD 900, con variación significativa según si la empresa ya tiene presencia digital establecida o está construyendo autoridad desde cero.
Un costo por oportunidad calificada consistentemente por encima del rango superior no siempre indica que el marketing está roto. Puede indicar que el criterio de calificación es demasiado estricto, que el mercado está en un ciclo de contracción, o que el sistema todavía está en fase de maduración. Pero sí activa la pregunta correcta: ¿qué parte del proceso está generando la fricción?
Métricas de proceso versus métricas de resultado: qué mostrar en cada etapa del ciclo de maduración
Un sistema de marketing B2B con ciclo de maduración de seis a doce meses no puede medirse solo con métricas de resultado final. Si el único indicador válido es el número de cierres atribuibles a marketing, el sistema será declarado fallido antes de que tenga oportunidad de demostrar su funcionamiento.
La solución es un modelo de métricas en tres capas, donde cada capa corresponde a una etapa diferente del ciclo y responde a una pregunta diferente:
Capa 1 — Métricas de señal (meses 1 a 3): ¿El sistema está llegando al perfil correcto de prospecto? Indicadores: número de empresas del ICP que consumen contenido, perfil de cargo de los lectores o visualizadores, tasa de retorno al contenido (prospectos que regresan más de una vez). Estas métricas no dicen si el marketing está generando pipeline; dicen si está generando las señales correctas para que el pipeline llegue más adelante.
Capa 2 — Métricas de proceso (meses 3 a 6): ¿Las señales correctas están avanzando hacia conversaciones comerciales? Indicadores: número de prospectos del ICP que solicitaron contacto o respondieron a una secuencia de outreach después de consumir contenido, porcentaje de nuevas oportunidades en el CRM donde el prospecto tenía contacto previo con el sistema de marketing, velocidad de avance en el pipeline para ese segmento versus el resto.
Capa 3 — Métricas de resultado (meses 6 en adelante): ¿El sistema está cerrando negocios demostrablemente? Indicadores: costo por oportunidad calificada atribuible a marketing versus prospección en frío, porcentaje del pipeline total con primer contacto atribuible a marketing, ticket promedio y tasa de cierre diferenciada entre oportunidades con y sin contacto previo de contenido.
Presentar la capa correcta en el momento correcto del ciclo es lo que convierte una reunión de justificación presupuestal en una revisión de avance de un sistema que ya se acordó medir así. La dirección no puede exigir métricas de capa 3 en el mes dos si el modelo de medición fue acordado desde el inicio. Y eso protege el presupuesto en el trimestre donde los resultados todavía están madurando.
El momento en que el debate sobre el valor del marketing deja de existir porque los números llegaron primero
Hay un punto de inflexión en el ciclo de cualquier sistema de marketing B2B bien construido: el momento en que el director financiero o el director general llegan a la reunión de revisión habiendo ya visto los datos, sin necesidad de que nadie se los explique. Ese momento no es el resultado del mejor argumento de marketing. Es el resultado de haber construido un sistema donde los números viajan solos hasta las personas que necesitan verlos.
Para que ese momento llegue, tres condiciones tienen que estar activas simultáneamente. La primera: un sistema de atribución que conecte el comportamiento digital del prospecto con el CRM comercial, de modo que cada oportunidad calificada tenga una historia de contacto previo visible para cualquiera que la busque. La segunda: un acuerdo previo sobre qué métricas importan y en qué etapa, de modo que el equipo de marketing no llegue a la reunión argumentando por qué las métricas actuales deberían ser consideradas relevantes. La tercera: un ciclo de retroalimentación entre ventas y marketing que alimente el sistema con las señales reales de lo que funciona en el pipeline, para que el contenido que se produce en el mes tres ya incorpore lo que el equipo comercial aprendió en los meses uno y dos.
Cuando esas tres condiciones están presentes, el debate sobre el valor del marketing B2B no termina porque alguien lo ganó. Termina porque ya no hay pregunta que hacer. El pipeline tiene una historia. Los deals tienen un origen. El presupuesto tiene un número limpio al que señalar. Y el director financiero, que siempre evaluó con el mismo criterio, simplemente encuentra que ahora tiene las variables que necesitaba.
Eso no es el final del trabajo. Es el inicio del siguiente ciclo, donde el sistema se calibra para escalar en lugar de para sobrevivir la próxima reunión trimestral. La diferencia entre esas dos posiciones —defender un presupuesto y calibrar un sistema que ya demostró funcionar— es exactamente lo que distingue a los equipos de marketing que construyen palancas de los que producen actividad.
El presupuesto de marketing B2B, tratado como decisión financiera desde el inicio, deja de ser la partida más vulnerable en la reunión de junta. Se convierte en la más difícil de recortar, porque quien lo recorte tendría que explicar qué hace con el pipeline que venía de ese lado.
