
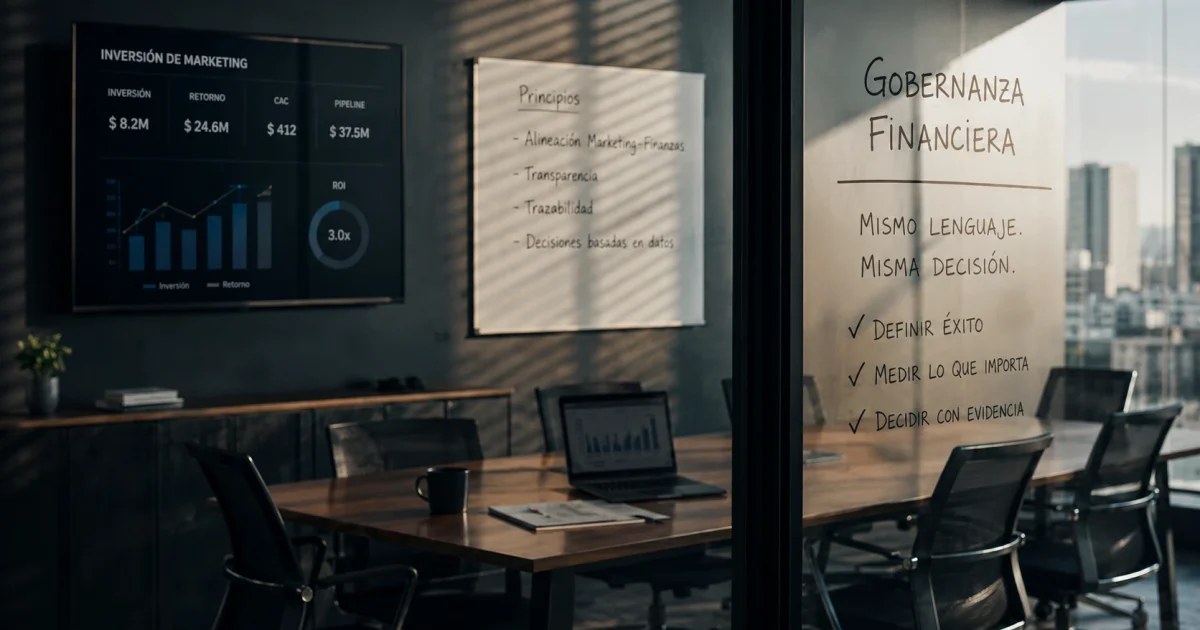
Llevas tres años aprobando el presupuesto de marketing. Cada trimestre, el área te presenta un reporte con flechas apuntando hacia arriba y métricas que no puedes conectar con ninguna línea de tu estado financiero. Cuando el consejo te pregunta qué retorno generó la inversión en digital, respondes con «estamos evaluando los resultados» —la frase que usas cuando no tienes una respuesta real. El problema no es que marketing funcione mal. Es que no existe una gobernanza del presupuesto de marketing digital que te permita auditarlo con tus propios criterios. Este artículo describe el marco que cierra esa brecha.
Qué significa gobernar la inversión en marketing digital (y por qué no es lo mismo que medirla)
La gobernanza de la inversión en marketing digital es el conjunto de definiciones, criterios y procesos mediante los cuales una organización decide cómo asigna, evalúa y reasigna su presupuesto digital con base en evidencia financiera verificable. No es un dashboard. No es un reporte mensual. Es el marco que determina quién define qué se mide, con qué metodología, en qué ventana de tiempo y bajo qué criterio de éxito.
Medir y gobernar son actividades distintas que con frecuencia se confunden porque comparten las mismas herramientas. Medir es extraer datos de las plataformas y organizarlos en una visualización coherente. Gobernar es decidir, antes de activar cualquier campaña, qué pregunta financiera debe poder responderse con esos datos cuando el ciclo cierre. La diferencia no es técnica: es de criterio de negocio. Una empresa puede tener dashboards actualizados en tiempo real y seguir sin gobernanza, porque nadie acordó qué preguntas deben responderse ni quién tiene la autoridad para interpretar las respuestas.
En la práctica, la ausencia de gobernanza produce una situación específica: el área de marketing y el área de finanzas evalúan la misma inversión con metodologías distintas y llegan a conclusiones distintas. Marketing reporta un ROAS de 4.2. Finanzas no puede encontrar ese retorno en el estado de resultados. La conversación que sigue no es estratégica —es una negociación sobre cuál metodología tiene más autoridad en esa sala. Esa negociación ocurre porque nadie la resolvió antes de que comenzara.
El problema estructural: por qué marketing y finanzas hablan idiomas distintos en la misma empresa
El problema no es de competencia ni de voluntad. Es estructural. Las plataformas de publicidad digital —Meta Ads, Google Ads, TikTok Ads— fueron diseñadas para mostrar su propio valor de la manera más favorable posible. Su modelo de atribución predeterminado asigna conversiones a sus propios touchpoints con reglas que maximizan el crédito que se atribuyen a sí mismas. El resultado es que Meta puede reportar haber generado 80 conversiones en el mismo periodo en que Google reporta haber generado 65, y Analytics muestra 40 transacciones totales. Los tres sistemas dicen la verdad dentro de su propia lógica. El problema es que esa lógica no es la lógica del negocio.
Según una revisión de prácticas de medición en marketing digital publicada por el Data & Marketing Association, más del 60% de las empresas medianas con inversión activa en canales pagados no tienen un modelo de atribución acordado entre el área de marketing y el área de finanzas. Operan con las reglas predeterminadas de cada plataforma, lo que significa que cada informe de resultados es, en el fondo, un informe producido por un proveedor evaluando su propio desempeño.
El costo de esa desconexión no aparece en ninguna línea de gastos. Aparece en las decisiones que se toman con información parcial: el canal que se pausa porque sus métricas propias se ven débiles aunque sea el que cierra los contratos de mayor valor; el presupuesto que no se incrementa porque no hay evidencia suficiente para justificarlo, aunque la evidencia estuviera disponible con un modelo de atribución distinto; la iniciativa que se descarta en sala porque el área de marketing no puede expresar su retorno proyectado en términos que el área de finanzas evalúe con los mismos criterios que cualquier otra propuesta de inversión.
Las tres decisiones previas que determinan si un sistema de medición funciona o no
Antes de conectar cualquier plataforma, antes de configurar cualquier dashboard y antes de definir cualquier KPI, existen tres decisiones que deben tomarse entre el área de marketing y el área de finanzas. Si estas decisiones no se toman antes, cualquier sistema de medición que se construya después va a ser interpretable —y lo interpretable no resiste preguntas incómodas en sala.
Primera decisión: qué se considera una conversión válida para el negocio. No para la plataforma —para el negocio. En un ciclo de venta B2B con múltiples touchpoints, una conversión válida puede ser una solicitud de demo que cumple criterios mínimos de calificación, no cualquier formulario completado. En un modelo de consumo con ticket promedio alto, puede ser la primera compra que supera el umbral de rentabilidad. Esta definición no la puede tomar el área de marketing sola: requiere criterio del área comercial y del área de finanzas. Sin ella, cada plataforma va a usar su propia definición y los números nunca van a cuadrar.
Segunda decisión: qué ventana de atribución refleja el ciclo de venta real. Una ventana de atribución de siete días predeterminada en Meta Ads puede ser perfectamente coherente con un ciclo de compra impulsiva y completamente inútil para un servicio B2B donde el proceso de decisión toma entre treinta y noventa días. La ventana correcta no es la que hace ver mejor el canal: es la que refleja cómo toma decisiones de compra el cliente real de esa empresa. Esta decisión requiere que alguien en el área comercial documente el ciclo de venta promedio con datos históricos, no con estimaciones.
Tercera decisión: cómo se calcula el valor proyectado de un cliente nuevo. Esta es la decisión que más frecuentemente se evita porque requiere conversaciones que incomodan a más de un área. ¿Se valúa el cliente por el primer ticket? ¿Por el valor proyectado a doce meses? ¿Por el margen neto o por el ingreso bruto? Sin esta definición, marketing y finanzas van a calcular el retorno de la misma campaña y llegar a números distintos, aunque estén mirando exactamente los mismos datos.
Estas tres decisiones no son técnicas. No requieren herramientas especializadas para tomarse. Requieren una conversación estructurada entre las áreas relevantes, con un criterio de negocio como árbitro. El resultado de esa conversación debe quedar documentado y firmado —no en el sistema de medición, sino en un documento que las personas que llegan después puedan leer y aplicar sin necesidad de reconstruir el razonamiento desde cero.
El ciclo presupuestal como proceso financiero recurrente, no como evento de aprobación
En la mayoría de las empresas medianas, el presupuesto de marketing digital se define una vez al año en un proceso que se parece más a una negociación que a una decisión financiera estructurada. El área de marketing propone un monto basado en el gasto del año anterior más un incremento que justifica con proyecciones de alcance y engagement. El área de finanzas lo revisa desde la perspectiva del flujo de caja disponible. Nadie habla de retorno proyectado con metodología verificable porque ese cálculo no existe. El presupuesto se aprueba, se congela y se evalúa doce meses después con los mismos criterios ambiguos.
La gobernanza del presupuesto de marketing digital requiere reemplazar ese evento anual por un proceso financiero recurrente con cuatro componentes: hipótesis antes de la activación, criterio de evaluación definido de antemano, revisión en la ventana correcta y registro de la decisión con su contexto.
La hipótesis antes de la activación significa que cualquier iniciativa de inversión en digital llega a la conversación de aprobación con una pregunta formulada: «Si invertimos X pesos en este canal durante Y semanas con esta audiencia y este objetivo de conversión, esperamos generar Z clientes nuevos con un costo de adquisición de W pesos, evaluado en una ventana de 90 días.» Esa formulación no garantiza el resultado —ninguna inversión lo hace— pero convierte la conversación de aprobación en una decisión financiera comparable con cualquier otra propuesta de inversión del negocio.
El criterio de evaluación definido de antemano significa que antes de activar, ya está acordado qué número tiene que verse en qué momento para que la iniciativa se considere exitosa, en revisión o cancelada. Sin ese criterio previo, la evaluación posterior siempre va a ser interpretable en función de los intereses de quien produce el reporte.
El registro de la decisión con su contexto significa que cada decisión de presupuesto relevante queda documentada con su lógica, la información disponible en esa fecha y el resultado esperado con su ventana de evaluación. Ese registro no es burocracia: es el activo que permite que la organización aprenda de sus decisiones de inversión en lugar de repetir los mismos errores con distinta terminología.
Cuánto cuesta realmente operar sin gobernanza: el cálculo que nadie hace antes de resolver el problema
El costo de operar sin gobernanza del presupuesto de marketing digital no aparece en ninguna factura. Aparece distribuido en cuatro categorías que rara vez se suman juntas, lo que hace que el problema parezca tolerable en lugar de costoso.
La primera categoría es la inversión mal distribuida por falta de atribución correcta. Si una empresa invierte $10 millones de pesos mensuales en marketing digital sin un modelo de atribución acordado, es probable que entre el 20% y el 35% de ese presupuesto esté financiando canales que reciben crédito por conversiones que en realidad fueron influenciadas por otros touchpoints. Ese no es un cálculo teórico: es el resultado documentado de implementar modelos de atribución correctamente en organizaciones que operaban con atribución predeterminada de las plataformas.
La segunda categoría es el costo de oportunidad de las iniciativas que no se aprobaron. Cada propuesta de inversión que el área de marketing no pudo expresar en términos financieros verificables y que por eso no recibió aprobación representa una oportunidad de crecimiento no capturada. Ese costo es invisible en los estados financieros, pero es real.
La tercera categoría es el costo del tiempo directivo destinado a resolver ambigüedades. Cada reunión donde el área de marketing y el área de finanzas no pueden llegar a una conclusión porque sus datos dicen cosas distintas tiene un costo en horas de personas con salarios directivos. En una empresa mediana con tres o cuatro personas en ese nivel, una hora de reunión ambigua por semana suma entre cuatro y seis semanas de productividad directiva perdida al año.
La cuarta categoría es el costo de la dependencia de personas específicas para interpretar una inversión significativa. Si la única persona capaz de leer los datos de marketing con criterio de negocio sale de la empresa, el área pierde meses reconstruyendo el conocimiento que esa persona se lleva. Esa dependencia es un riesgo de gestión que tiene un costo actuarial concreto, aunque rara vez se calcula antes de que el problema ocurra.
Cómo construir una fuente de verdad auditable que sobreviva a cambios de personal y de dirección
Una fuente de verdad auditable para la inversión en marketing digital no es una herramienta: es una arquitectura de decisiones sobre cómo se producen, validan y comunican los datos. La herramienta implementa esa arquitectura, pero no la sustituye.
El primer requisito de una fuente de verdad auditable es que las reglas de integración entre plataformas estén documentadas fuera de las plataformas. Saber que Meta, Google Ads, Analytics y el CRM están conectados en un dashboard no es suficiente: hay que saber qué campo del CRM corresponde a qué evento de conversión en Analytics, con qué lógica de deduplicación y con qué criterio de asignación cuando un cliente tiene múltiples touchpoints en distintos canales. Esa documentación debe existir en un formato que alguien sin acceso al sistema pueda leer y entender.
El segundo requisito es que la fuente de verdad responda preguntas financieras, no métricas de plataforma. La diferencia es concreta: una fuente de verdad que responde preguntas financieras puede decirte cuánto costó adquirir un cliente nuevo por canal en la ventana de atribución acordada, cuál es el margen neto de esa adquisición dado el ticket promedio y el costo del servicio, y cuántos meses tarda en recuperarse la inversión por ese canal. Una fuente de verdad que responde métricas de plataforma puede decirte cuál fue el ROAS de Meta el mes pasado. Solo una de las dos responde la pregunta del consejo.
El tercer requisito es que la fuente de verdad sea mantenible sin depender de una persona específica. Esto implica que cualquier cambio en las reglas de integración —cuando se activa un canal nuevo, cuando cambia el ciclo de venta, cuando se modifica la definición de conversión válida— quede documentado con fecha y criterio. No para hacer burocracia: para que quien llegue después pueda entender por qué el sistema está configurado como está, sin tener que reconstruir el razonamiento.
El documento de gobernanza: qué debe contener, quién lo firma y cuándo se revisa
El documento de gobernanza del presupuesto de marketing digital es el único entregable que no puede reemplazarse con un dashboard. Es el contrato interno entre el área de marketing y el área de finanzas sobre qué significa éxito, cómo se mide y quién tiene autoridad para interpretar los resultados. Sin ese documento, cualquier sistema de medición es interpretable en función de los intereses del momento.
El documento debe contener siete elementos mínimos. Primero, la definición de conversión válida para el negocio, con criterios de calificación específicos y quién los valida. Segundo, la ventana de atribución acordada por canal, con la justificación basada en el ciclo de venta documentado. Tercero, el método de cálculo del valor proyectado de un cliente nuevo, con los supuestos financieros que lo respaldan. Cuarto, las métricas que se reportan en revisión directiva y las que se dejan de reportar, con la razón documentada. Quinto, el calendario de revisión del presupuesto como proceso recurrente, no como evento anual. Sexto, el responsable de mantener actualizada la fuente de verdad y el responsable de validar que esa actualización refleja la lógica de negocio. Séptimo, el proceso de actualización del documento cuando cambia alguno de los supuestos anteriores.
El documento lo firman, como mínimo, el director o gerente de marketing, el director de finanzas o CFO y el director general o CEO. No porque sea un trámite: porque la firma convierte el documento en un acuerdo institucional que sobrevive a cambios de persona en cualquiera de esos roles. Cuando llega alguien nuevo, el documento existe. Las reglas no las impone una persona: las sostiene la organización.
La revisión del documento debe ocurrir al menos dos veces al año —no para modificar lo que está funcionando, sino para verificar que los supuestos siguen siendo válidos. Si el ciclo de venta cambió, la ventana de atribución debe cambiar. Si el ticket promedio se modificó, el cálculo de valor proyectado debe actualizarse. Si se activó un canal nuevo, su definición de conversión válida debe incorporarse antes de que empiece a reportar.
En resumen: la gobernanza del presupuesto de marketing digital es el proceso mediante el cual una organización convierte su inversión en digital de un gasto interpretable en una decisión de capital auditable. Requiere tres definiciones previas acordadas entre marketing y finanzas antes de implementar cualquier sistema de medición. Y se sostiene en un documento que documenta esas definiciones, establece quién tiene autoridad para interpretar los resultados y define cuándo y cómo se actualiza cuando cambian las condiciones del negocio.
Si estás evaluando cómo estructurar ese marco en tu empresa, el primer paso no es elegir una herramienta. Es tener la conversación metodológica que determina qué debe poder responderse con los datos antes de decidir qué datos recolectar. Ese es el trabajo que hace la diferencia entre un dashboard y una fuente de verdad.
¿Quieres revisar si tu empresa tiene los elementos mínimos de gobernanza antes de construir cualquier sistema de medición? Escríbenos y definimos juntos qué preguntas financieras debe poder responder tu inversión en marketing digital.
