
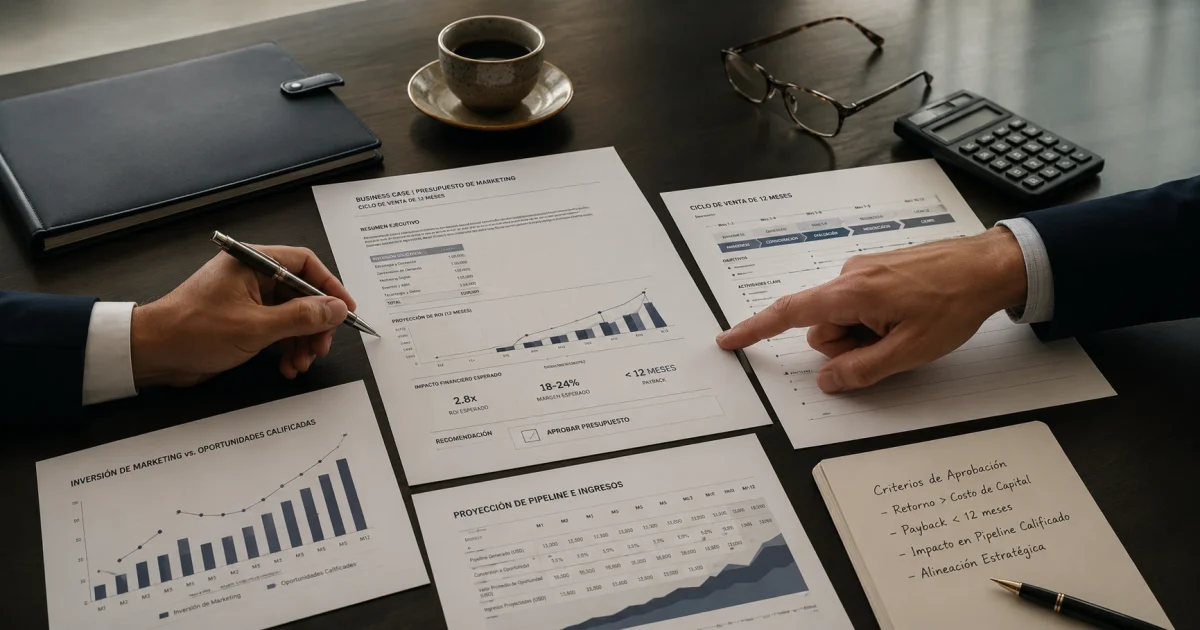
El CFO puede aprobar hoy una inversión de Marketing cuyo resultado comercial no aparecerá hasta dentro de varios meses. El problema es que el presupuesto probablemente volverá a revisarse mucho antes. En ese intervalo, alguien tendrá que responder una pregunta clave: ¿qué evidencia justifica mantener una inversión cuyo retorno todavía no puede evaluarse por completo?
Ante esa incertidumbre, es tentador recurrir a proyecciones optimistas, referencias del mercado o explicaciones sobre por qué “el marketing B2B toma tiempo”. Sin embargo, ninguna de esas respuestas resuelve el problema financiero. El CFO —Chief Financial Officer, o director financiero— necesita entender qué está financiando, qué supuestos sostienen la propuesta y qué evidencia debería aparecer antes del resultado final. También necesita saber bajo qué condiciones la empresa mantendría, ampliaría, ajustaría o revisaría la inversión.
Cuando esos criterios están definidos desde el principio, Marketing deja de pedir confianza en un retorno futuro y empieza a presentar una inversión que puede evaluarse con evidencia, incluso antes de que se produzcan los resultados comerciales definitivos.
Un ciclo de venta B2B largo exige definir cómo se evaluará la inversión
El ciclo de venta B2B es el tiempo y el recorrido que sigue una oportunidad comercial desde que entra al proceso de ventas hasta que se gana o se pierde. Sirve para definir cuándo es razonable esperar evidencia y con qué horizonte debe evaluarse una inversión de Marketing. No es lo mismo que el proceso de compra, que describe cómo decide el comprador.
Que ese ciclo sea largo no convierte automáticamente a Marketing en una inversión difícil de justificar. Lo que complica la aprobación es presentar únicamente dos extremos: cuánto dinero necesita el área y cuánto ingreso espera generar al final.
Entre ambos existe todo un proceso que permite saber si la hipótesis empieza a avanzar o si necesita correcciones. Si Marketing solicita inversión ahora y promete retorno meses después, pero no explica qué evidencia debería aparecer entre esos dos momentos, el CFO queda prácticamente con una sola alternativa: aprobar y esperar.
Por eso la conversación presupuestal no debería plantearse como “necesitamos este presupuesto porque el ciclo necesita tiempo”, sino como una propuesta mucho más concreta: esta es la hipótesis que queremos financiar, estas son las señales que podremos evaluar antes del resultado final y estas son las decisiones que tomaremos según lo que encontremos.
El cambio parece pequeño, pero transforma la naturaleza de la solicitud. Marketing deja de pedir paciencia y empieza a presentar un método de evaluación.
Un presupuesto para un ciclo largo debe presentarse como un caso de inversión
El presupuesto no debería empezar con cuánto irá a Google Ads, contenido, SEO, eventos o automatización. Esas decisiones son importantes, pero pertenecen a la ejecución. Antes de llegar a ellas debe quedar claro qué problema comercial pretende modificar la inversión.
Un caso de inversión sólido debería responder seis preguntas:
- Objetivo comercial: ¿qué resultado del negocio queremos afectar?
- Línea base: ¿qué ocurre actualmente sin esta inversión?
- Hipótesis: ¿por qué creemos que Marketing puede cambiar esa situación?
- Escenarios: ¿qué puede ocurrir si la respuesta queda por debajo, dentro o por encima de lo previsto?
- Horizontes de evidencia: ¿qué podremos observar antes de tener el resultado final?
- Condiciones de decisión: ¿qué justificaría mantener, aumentar, redistribuir, ajustar o revisar la inversión?
Esta lógica conecta con nuestro enfoque de presupuesto de Marketing B2B como decisión financiera. La diferencia es que aquí no estamos definiendo toda la arquitectura presupuestal, sino preparando la conversación concreta en la que el CFO debe decidir si financia una inversión cuyo retorno completo todavía no puede demostrarse.
Primero: empezar por el objetivo comercial, no por las actividades de Marketing
Una solicitud que empieza diciendo “queremos producir contenido técnico y aumentar nuestra presencia orgánica” obliga al CFO a traducir actividades de Marketing a consecuencias de negocio. Ese trabajo no debería quedar de su lado.
La conversación puede comenzar mucho más cerca del problema comercial: “hoy dependemos principalmente de prospección para abrir oportunidades en este segmento y queremos probar si Marketing puede aumentar la cantidad de cuentas que llegan al proceso comercial con conocimiento previo de la empresa y del problema que resolvemos”.
Contenido, SEO, campañas o automatización siguen formando parte de la estrategia, pero ahora aparecen como medios para probar una hipótesis comercial y no como la razón por la que se solicita presupuesto.
Esto también evita vender la inversión por entregables. El CFO no necesita aprobar un número de artículos, anuncios o piezas. Necesita evaluar si tiene sentido financiar una hipótesis sobre adquisición, penetración de mercado, eficiencia comercial, recurrencia u otro objetivo relevante para el negocio.
Segundo: mostrar el punto de partida antes de proyectar el futuro
Una proyección tiene poco valor si no existe una línea base contra la cual compararla. Antes de explicar qué espera conseguir Marketing, conviene mostrar cómo funciona actualmente el sistema comercial.
Dependiendo del negocio, esto puede implicar conocer de dónde provienen las oportunidades, cuánto cuesta generarlas, cuánto tardan en avanzar, qué segmentos convierten mejor, qué parte depende de referidos y dónde se encuentran las principales fricciones. No todas las empresas tendrán esta información con la misma precisión, y reconocerlo también forma parte de un buen caso de inversión.
Si la empresa no sabe cuánto cuesta generar una oportunidad por la vía actual, por ejemplo, Marketing no debería inventar ese número simplemente para completar la presentación. Es más útil decir que esa información todavía no existe y que parte del sistema propuesto deberá mejorar la capacidad de medición.
El punto de partida no tiene que ser perfecto. Tiene que dejar claro qué conocemos antes de invertir, porque solo así podremos evaluar posteriormente si algo cambió.
Tercero: convertir la estrategia en una hipótesis que pueda comprobarse
Una hipótesis como “el marketing de contenidos generará más ventas” es demasiado amplia para orientar una inversión. En el otro extremo, afirmar que “Marketing reducirá el costo de adquisición 30%” tampoco es riguroso si la empresa todavía no tiene datos propios que sostengan esa cifra.
Una hipótesis más útil describe una secuencia que pueda observarse. Por ejemplo: si aumentamos nuestra presencia frente a las cuentas objetivo antes de que entren en conversación con Ventas, esperamos detectar primero mayor interacción de esas cuentas con nuestros activos y, posteriormente, una mayor presencia de Marketing dentro de oportunidades comerciales.
La diferencia es importante porque ahora existen pasos que pueden contrastarse con evidencia. Primero observamos si llegamos a la audiencia correcta; después, si aparece comportamiento relevante; más adelante, si existe conexión con el proceso comercial; y finalmente evaluamos pipeline, clientes, ingresos o rentabilidad.
La hipótesis puede resultar correcta, parcialmente correcta o equivocada. Precisamente por eso es útil para el CFO: no necesita aceptar una promesa, sino decidir si vale la pena financiar una hipótesis que tendrá criterios explícitos de evaluación.
El CFO necesita entender los supuestos, no recibir una cifra artificialmente precisa
Todo presupuesto contiene supuestos, aunque muchas presentaciones los escondan dentro de una proyección que parece exacta. Podemos estar suponiendo que existe suficiente demanda, que podremos alcanzar a las cuentas correctas, que la propuesta resultará relevante, que Ventas tendrá capacidad para atender las oportunidades, que el CRM permitirá seguir parte del recorrido o que el ciclo comercial mantendrá un comportamiento parecido al histórico.
Tener supuestos no es el problema. El problema es tratarlos como si ya fueran hechos.
Un caso financiero más creíble hace visibles esas condiciones. De esa manera, si el resultado no aparece, la empresa puede investigar qué supuesto falló en lugar de concluir simplemente que “Marketing no funcionó”. También permite identificar dependencias que Marketing no controla por completo, como capacidad comercial, disponibilidad de inventario, precio, producto o velocidad de respuesta de Ventas.
La conversación se vuelve más útil porque el presupuesto deja de estar asociado a una única promesa y pasa a estar vinculado con un conjunto de condiciones que pueden observarse.
Cuarto: presentar escenarios en lugar de una única previsión
Una sola proyección transmite más certeza de la que normalmente existe antes de ejecutar. Por eso es más útil mostrar cómo cambiaría la decisión bajo distintos escenarios.
| Escenario | Qué representa | Qué debería discutir la empresa |
|---|---|---|
| Conservador | La respuesta inicial queda por debajo de lo previsto | Qué inversión mínima permite seguir aprendiendo y qué debería corregirse |
| Base | Los supuestos principales muestran un comportamiento razonable | Qué recursos se necesitan para continuar validando la hipótesis |
| Superior | La respuesta supera las señales previstas | Qué capacidad podría ampliarse y qué evidencia justificaría hacerlo |
El objetivo no es adivinar cuál escenario ocurrirá exactamente. El valor está en evitar que la empresa solo tenga preparado un plan para el resultado optimista y en discutir desde el principio qué ocurriría si la respuesta del mercado fuera distinta.
Ese ejercicio también permite analizar preguntas que un CFO necesita resolver: qué parte de la inversión es reversible, dónde existe mayor riesgo, qué depende de capacidad comercial, qué recursos podrían redistribuirse y qué tendría que ocurrir antes de aprobar inversión adicional.
La conversación deja entonces de depender de una cifra de retorno con una precisión que todavía no puede justificarse y empieza a girar alrededor de riesgo, evidencia y decisiones posibles.
Quinto: adaptar los horizontes de evaluación al ciclo real del negocio
Una de las principales dificultades de un ciclo de venta largo es que el presupuesto puede revisarse varias veces antes de que una oportunidad llegue a convertirse en cliente. La solución no consiste en pedirle al CFO que espere hasta el cierre, pero tampoco en fabricar un ROI antes de que exista suficiente evidencia.
Lo que necesitamos es acordar qué tipo de información puede evaluarse en cada momento del ciclo.
Horizonte temprano: evidencia de que la hipótesis empezó a moverse
Antes de que exista pipeline suficiente, puede ser razonable observar si Marketing está llegando al ICP, si cuentas relevantes comienzan a interactuar, si aparecen comportamientos recurrentes o si los activos consiguen atraer a los perfiles que la estrategia pretendía alcanzar.
Estas señales no son resultados comerciales y no deberían presentarse como tales. Su función es mucho más específica: ayudar a saber si la hipótesis merece seguir desarrollándose o si existe una fricción que necesita corrección temprana.
Horizonte comercial: conexión con conversaciones y oportunidades
A medida que el ciclo avanza, el estándar de evidencia debe subir. Ya no basta con demostrar que las cuentas correctas consumen contenido o responden a campañas; Marketing debería empezar a aparecer en información que Ventas reconoce, como conversaciones, reuniones, oportunidades, cuentas activas o progresión dentro del pipeline.
En esta etapa empezamos a pasar de señales de audiencia y comportamiento hacia evidencia más cercana al proceso comercial, aunque todavía no necesariamente exista un resultado financiero final.
Horizonte financiero: evaluación del resultado que justificó la inversión
Finalmente llega el momento de analizar clientes, ingresos, margen, costo de adquisición, recuperación de la inversión u otras variables financieras relevantes para ese negocio.
El punto importante es que no existe un plazo universal para pasar de un horizonte a otro. Ese calendario debería construirse utilizando el ciclo comercial real, el histórico disponible, las características de la inversión y la velocidad con la que razonablemente pueden aparecer resultados.
Por eso resulta más útil trabajar con horizontes de evidencia que imponer una plantilla fija de 90 días, seis meses y doce meses a empresas con dinámicas comerciales diferentes.
El marco temporal debe acordarse antes de invertir
Si Marketing espera hasta que el CFO pregunte por resultados para explicar que el ciclo comercial es largo, la respuesta puede sonar defensiva. En cambio, cuando los horizontes fueron establecidos desde la aprobación, ambas áreas saben qué debería poder evaluarse en cada momento y qué sería todavía prematuro exigir.
Esto no protege a Marketing de la evaluación. Hace exactamente lo contrario: define cuándo debe evaluarse y con qué evidencia.
También evita que cada revisión utilice criterios diferentes. Si al principio acordamos que durante el horizonte temprano observaríamos determinadas señales y posteriormente exigiríamos conexión comercial, no tiene sentido cambiar retrospectivamente la definición de éxito solo porque todavía no apareció el resultado final.
Sexto: acordar qué decisiones puede producir la evidencia
Un presupuesto deja de parecer un cheque abierto cuando también explica qué ocurrirá según los resultados que aparezcan. No basta con afirmar que “revisaremos las métricas”, porque una revisión que no puede cambiar ninguna decisión tiene poco valor.
El caso debería dejar claras cinco posibilidades:
- Mantener, cuando la evidencia avanza de acuerdo con la hipótesis y todavía necesita maduración
- Aumentar, cuando aparecen señales suficientemente sólidas y existe capacidad para aprovecharlas
- Redistribuir, cuando determinados segmentos, canales o hipótesis responden mejor que otros
- Ajustar, cuando la hipótesis general sigue siendo razonable pero existe una fricción identificable
- Revisar, cuando la evidencia contradice de forma suficiente los supuestos que justificaron la inversión
No necesitamos asignar porcentajes universales a cada decisión. Lo importante es demostrar que la inversión cuenta con mecanismos para adaptarse a lo que ocurra.
Esto reduce una preocupación legítima del CFO: aprobar hoy un presupuesto que seguirá gastándose de la misma manera independientemente de lo que muestren los datos mañana.
Cómo utilizar CAC, LTV y otras métricas financieras sin convertir supuestos en hechos
El costo de adquisición puede ser una métrica muy útil para estructurar el caso financiero, especialmente cuando la empresa dispone de históricos confiables. Si sabemos cuánto cuesta actualmente adquirir clientes o producir oportunidades a través de distintas vías, podemos comparar esa situación con los escenarios que pretende financiar Marketing.
El problema aparece cuando intentamos calcular el CAC futuro de un sistema que todavía no existe como si ya fuera un dato observado. En ese caso podemos estimar escenarios, identificar qué variables determinarán el costo e incluso establecer qué rango tendría que alcanzarse para que la inversión resultara atractiva, pero debemos conservar la diferencia entre dato histórico, supuesto y proyección.
Lo mismo ocurre con LTV, payback, retorno esperado o cualquier otra métrica financiera. Utilizar vocabulario financiero no convierte automáticamente una estimación en evidencia. Un número construido sobre supuestos débiles sigue siendo un supuesto, aunque aparezca dentro de una hoja de cálculo.
Los benchmarks ayudan a contextualizar, pero no sustituyen los datos propios
Los benchmarks pueden aportar contexto cuando la empresa quiere saber si una expectativa o una inversión se encuentra cerca de lo observado en negocios comparables. Sin embargo, su función debería ser secundaria.
El orden correcto es comenzar con la información propia disponible, explicitar los supuestos y utilizar referencias externas cuando realmente ayuden a interpretar la decisión. Un benchmark puede servir para cuestionar si una proyección parece demasiado agresiva o excesivamente conservadora, pero no para convertir el promedio de otras empresas en nuestra propia meta.
En lugar de afirmar que “empresas de nuestro sector consiguen determinado retorno y nosotros deberíamos conseguirlo también”, el argumento puede formularse con mayor rigor: este referente externo nos ayuda a evaluar si el supuesto inicial parece razonable, pero la decisión de continuar dependerá de los datos que produzca nuestro propio sistema.
Ese matiz es especialmente importante cuando todavía no existe histórico suficiente para demostrar qué rendimiento tendrá la inversión propuesta.
Cómo presentar el presupuesto sin convertir la reunión en una clase de Marketing
Una buena presentación al CFO no necesita explicar cómo funciona cada canal ni dedicar veinte diapositivas a SEO, contenido, paid media o automatización. La reunión debería recorrer una lógica empresarial comprensible: cuál es el problema comercial, cómo funciona hoy, qué hipótesis proponemos financiar, qué escenarios consideramos, qué evidencia podremos observar antes del resultado final y qué decisiones tomaremos según esa evidencia.
Los canales aparecen después como parte de la implementación.
Ese orden cambia el papel de Marketing. El área deja de solicitar recursos para ejecutar actividades y empieza a presentar una hipótesis de crecimiento con un método explícito para evaluarla.
Por ejemplo, una solicitud tradicional podría plantearse así:
“Necesitamos aumentar la inversión en contenido, SEO y campañas para generar awareness, tráfico y leads durante el próximo año.”
El CFO todavía debe traducir todo eso a una consecuencia de negocio.
El mismo presupuesto puede presentarse desde otra perspectiva:
“Hoy nuestra generación de oportunidades depende principalmente de dos fuentes y tenemos poca presencia antes de que el comprador entre en contacto con Ventas. Proponemos financiar un sistema para aumentar nuestra presencia dentro del segmento objetivo y evaluar si esa exposición empieza a conectarse con oportunidades comerciales. Esta es la línea base, estos son los supuestos, esta es la evidencia que podremos observar antes del resultado final y estas son las condiciones bajo las cuales mantendríamos, ampliaríamos o revisaríamos la inversión.”
La segunda versión no garantiza resultados, pero permite evaluar la inversión.
La aprobación también necesita un acuerdo sobre cómo se interpretarán los datos
Incluso un buen caso financiero puede deteriorarse después si Marketing y Finanzas utilizan definiciones diferentes. Si un área entiende “oportunidad”, “cliente nuevo” o “ingreso atribuible” de una manera y la otra utiliza criterios distintos, la discusión metodológica aparecerá justo cuando la inversión empiece a ser evaluada con mayor rigor.
Por eso, una vez aprobado el caso de inversión, conviene resolver las definiciones que desarrollamos en Cómo acordar con el CFO tres definiciones para confiar en los datos de Marketing.
La relación entre ambos artículos es clara: primero decidimos qué inversión queremos financiar y bajo qué hipótesis; después acordamos cómo interpretaremos los datos que utilizarán Marketing y Finanzas para evaluarla.
Aprobar y defender el presupuesto son dos conversaciones distintas
Este artículo ocurre antes de ejecutar la inversión, cuando todavía estamos construyendo el caso financiero. Por eso el argumento se apoya principalmente en línea base, hipótesis, supuestos, escenarios, horizontes de evaluación y condiciones de decisión.
Una vez que la inversión está funcionando, la exigencia cambia. Ya existen datos propios y Marketing no puede seguir defendiendo la propuesta únicamente con lo que esperaba que ocurriera; debe mostrar qué evidencia está apareciendo realmente y qué decisión recomienda a partir de ella.
Ese segundo momento lo desarrollamos en Cómo defender el presupuesto de Marketing ante el CFO cuando el impacto comercial aún no es visible.
La distinción es sencilla: antes de invertir, Marketing debe demostrar que sabe cómo evaluará la hipótesis; después de invertir, debe demostrar qué está aprendiendo de ella.
Qué debería llevar Marketing a la reunión de aprobación
No hace falta convertir el caso en una presentación gigantesca. De hecho, si el razonamiento está bien construido, debería poder resumirse alrededor de unos pocos elementos que conduzcan directamente a la decisión.
Marketing debería llegar con claridad sobre:
- el problema comercial que quiere afectar
- la línea base disponible y sus limitaciones
- la hipótesis que propone financiar
- los supuestos que sostienen esa hipótesis
- los escenarios que podrían modificar la inversión
- los horizontes en los que aparecerán diferentes tipos de evidencia
- las condiciones que justificarían mantener, aumentar, redistribuir, ajustar o revisar el presupuesto
El CFO puede pedir después más detalle sobre cualquiera de estos puntos. Sin embargo, la estructura principal no debería perderse entre tácticas, canales o entregables.
Una buena señal es que el caso de inversión pueda discutirse incluso sin abrir Google Ads, Analytics o una herramienta de SEO. La conversación central debe girar alrededor de negocio, riesgo, evidencia y decisiones.
Preguntas frecuentes
CFO significa Chief Financial Officer. En español suele equivaler al director financiero o gerente de Finanzas. Es uno de los roles responsables de evaluar presupuesto, rentabilidad, riesgo y asignación de recursos dentro de la empresa.
No intentes justificarlo únicamente con el retorno que esperas obtener al final. Presenta el objetivo comercial, la línea base, los supuestos y la evidencia que debería aparecer antes del resultado final. De esa forma, el CFO puede evaluar la inversión durante su maduración sin exigir ventas en un momento en el que todavía sería prematuro hacerlo.
Puede ser útil cuando existe información suficiente para construirla, pero debe distinguirse claramente entre datos históricos, supuestos y escenarios. Una proyección ayuda a evaluar posibilidades; no debería presentarse como un resultado garantizado.
Depende del objetivo financiado y del momento del ciclo. Primero pueden ser relevantes señales relacionadas con llegada al ICP y comportamiento; posteriormente debería aparecer conexión con conversaciones, oportunidades y pipeline, y finalmente tendrá sentido evaluar clientes, ingresos, margen, costo o retorno.
No. Son métricas útiles cuando responden a la pregunta financiera y existen datos suficientemente confiables. Forzarlas en un negocio que todavía no puede calcularlas correctamente genera una falsa sensación de precisión.
Como referencia externa para contextualizar o cuestionar supuestos propios, nunca como garantía. Cuando existe histórico de la empresa, ese dato debería tener prioridad sobre el promedio de otras organizaciones.
La respuesta no debería ser pedir paciencia. Desde la aprobación deberían existir horizontes intermedios con evidencia definida. Así es posible evaluar si la hipótesis avanza sin presentar señales tempranas como si fueran ingresos finales.
Durante la aprobación estamos construyendo el caso de inversión. Una vez iniciada la ejecución, ya existe evidencia propia y la conversación pasa a decidir si conviene mantener, aumentar, ajustar, redistribuir o revisar lo que se está haciendo.
El CFO no necesita creer en Marketing: necesita poder evaluar la inversión
Un ciclo de venta largo introduce incertidumbre temporal, pero no elimina la posibilidad de tomar una decisión rigurosa. Marketing puede presentar una inversión sin conocer todavía cuál será su resultado final; lo que no debería hacer es esconder esa incertidumbre detrás de una proyección optimista o pedir que la empresa espere meses sin saber qué observar mientras tanto.
Un caso sólido explica qué problema comercial busca modificar, de dónde parte la empresa, qué hipótesis está financiando, qué supuestos la sostienen, qué escenarios pueden ocurrir, qué evidencia debería aparecer antes del resultado financiero y qué decisiones cambiarían según lo que vaya mostrando el sistema.
Así, el presupuesto deja de depender de que el CFO “crea” en Marketing. Pasa a depender de algo mucho más útil: que pueda entender la hipótesis, evaluar el riesgo y saber de antemano qué evidencia determinará la siguiente decisión.
